"Підтримка ментального здоров'я українських адвокатів під час війни" детальніше за посиланням
6 особливостей, які варто врахувати, змінюючи оподаткування у період воєнного стану
Зміни до Податкового кодексу України заради підвищення бюджетних надходжень за рахунок нових вимог для бізнесу та фізичних осіб неминучі. Відповідний проект нещодавно був ухвалений за основу та активно готується до другого читання.
Йдеться про проект Закону №11416-д від 30.08.2024 «Про внесення змін до Податкового кодексу України щодо особливостей оподаткування у період дії воєнного стану», який зокрема передбачає:
- підвищення ставки військового збору до доходів з 1,5% до 5%;
- встановлення обов’язку сплати військового збору у розмірі 1% від доходу платниками єдиного податку третьої групи;
- встановлення військового збору для фізичних осіб-підприємців - платників єдиного податку першої, другої та четвертої групи на рівні 10% розміру мінімальної заробітної плати.
- встановлення базової ставки податку на прибуток підприємств для цілей оподаткування прибутку небанківських фінансових установ (крім страховиків) на рівні 25%;
- вдосконалення запропонованої моделі визначення розміру авансових внесків у цілях оподаткування прибутку підприємств, які здійснюють роздрібну торгівлю пальним;
- щомісячне подання звітності про суми доходу, нарахованого (сплаченого) на користь платників податків - фізичних осіб, і суми утриманого з них податку, а також суми нарахованого єдиного внеску.
З огляду на важливість змін, Комітет Національної асоціації адвокатів України з питань митного та податкового права проаналізував документ та висловив деякі зауваження до нього.
По-перше, запровадження авансових внесків і підвищення ставок військового збору може суттєво вплинути на фінансовий стан малого та середнього бізнесу. Для підприємців, особливо тих, хто працює на єдиному податку, сплата авансових внесків щомісяця збільшує поточне податкове навантаження. В умовах економічної нестабільності та війни бізнес може зіткнутися з проблемами ліквідності, оскільки авансові платежі вимагають сплати податків наперед, навіть якщо дохід у цьому місяці був низьким або відсутнім.
По-друге, проектом ускладнюється адміністрування податків та звітність. Перехід на щомісячну звітність для всіх платників податків створює додаткове навантаження як на бізнес, так і на податкові органи. Малий бізнес не завжди має ресурси для ведення регулярної та своєчасної бухгалтерської звітності. Це може призвести до збільшення кількості податкових помилок або несвоєчасного подання звітів, що зі свого боку може стати причиною застосування штрафних санкцій.
По-третє, виникає загроза невизначеності у довгостроковому плануванні для бізнесу Законопроект не враховує можливість коригування податкових ставок або правил залежно від економічної ситуації. Оскільки авансові платежі вимагають сплати податку наперед, підприємства можуть зіткнутися із ситуацією, коли їм доведеться сплачувати податки на основі очікуваного доходу, а не реального. Це може призвести до фінансових труднощів у періоди зниження доходів та нестабільності.
По-четверте, створюється ризик нераціонального використання ресурсів податковими органами. Збільшення частоти подачі звітності призводить до значного зростання адміністративного навантаження на податкові органи. Це може відволікати ресурси податкової служби від важливіших напрямів, таких як контроль за ухиленням від сплати податків або боротьба з тіньовими схемами. У результаті введення щомісячної звітності може бути менш ефективним, ніж здається на перший погляд, з огляду на те, що такі часті перевірки можуть перевантажити систему.
По-пʼяте, створюються умови для надмірного тиску на підприємців, які працюють у регіонах, що постраждали від війни. Для підприємців у регіонах, які зазнали найбільших втрат через бойові дії, додаткові податкові зобов’язання можуть бути надмірними. Їм доведеться сплачувати авансові внески, навіть якщо їхній бізнес працює з перебоями або відновлюється після руйнувань. У цих умовах додаткові податки можуть ускладнити відновлення бізнесу в постраждалих регіонах, особливо для малого бізнесу.
По-шосте, обмежується гнучкість у сплаті військового збору для фізичних осіб - підприємців. Хоча підприємці можуть сплачувати військовий збір авансовими внесками, можливість авансових платежів «до кінця року» може не враховувати економічну динаміку або зміни у доходах протягом року. Бізнес, особливо у воєнний час, може стикатися з різкими коливаннями у доходах, що робить фіксовані авансові платежі незручними та ризикованими.
Ці зауваження направлені Комітету Верховної Ради з питань фінансів, податкової та митної політики для врахування час підготовки законопроекту №11416-д до другого читання.
Аби першим отримувати новини адвокатури, підпишіться на канал Національної асоціації адвокатів України у Telegram.
Популярні новини
Законодавство
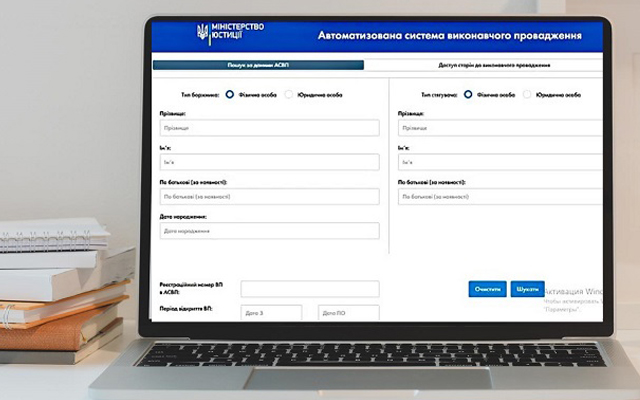
Адвокату потрібен власний доступ до електронного кабінету АСВП –…
Новий порядок доступу до матеріалів виконавчого провадження не дає адвокату можливості самостійно увійти до електронного кабінету сторони, яку він представляє. Через це право на представництво, гарантоване законом, в електронній формі реалізується не повною мірою.
Дискусія
Що адвокату слід перевірити у висновку про смерть військового
Від висновку судово-медичного експерта про причину смерті військового залежить, чи пов’яже ВЛК її із захистом Батьківщини. Перевірити такий висновок часто можна лише за гістологічним дослідженням. Проте матеріал для нього в архіві зберігається три роки, а інколи його не беруть узагалі.
Дискусія
Чому застереження слідчого судді щодо обшуку в адвоката не…
Слідчі судді нерідко прямо забороняють вилучати в адвоката документи й носії, пов’язані з професійною діяльністю. Проте під час обшуку для виконання цих застережень бракує процедури, і адвокатська таємниця опиняється під загрозою.
Навчання
Як ПТСР і контузія клієнта впливають на справу
Клієнт-військовий плутає дати в поясненнях, пропускає засідання або зривається через затримку відповіді від органу влади. Якщо за цим стоять наслідки контузії чи посттравматичного розладу, адвокату варто враховувати їх і в організації роботи, і в позиції у справі.

Захист військових
Гарантії при затриманні та алгоритми для військових: напрацювання…
Найчастіше військові звертаються до адвокатів через заблоковані рахунки, затягування звільнення. Для таких ситуацій підготували покрокові алгоритми. Для родин загиблих представлено пам'ятку щодо одноразової грошової допомоги. А нове регулювання організації перебування мобілізованих осіб у ТЦК потребує змін в частині гарантій зв’язку з адвокатом.
Гарантії діяльності
Спершу ратифікація, потім реформа: Валентин Гвоздій про Конвенцію…
Конвенцію Ради Європи про захист професії адвоката ратифікували Албанія та Боснія і Герцеговина. Для набрання нею чинності потрібно вісім ратифікацій, тож Україна ще може опинитися серед держав, які запустять механізм контролю за гарантіями професії.
Дорожня карта
Лідія Ізовітова: реформа адвокатури має зробити професію сильнішою,…
Українська адвокатура завершує роботу над новою редакцією профільного закону. Дорожня карта з питань верховенства права визначила IV квартал 2026 року строком досягнення результату в цій сфері. Проєкт має забезпечити гарантії адвокатської діяльності механізмами відповідальності за їх порушення.
За кордоном
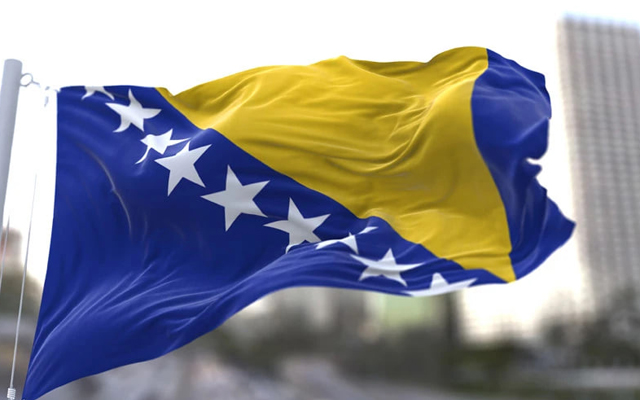
Конвенцію про захист професії адвоката ратифікувала перша держава
Боснія і Герцеговина стала першою державою, яка ратифікувала Конвенцію Ради Європи про захист професії адвоката (CETS № 226). Країна підписала Конвенцію 17 березня 2026 року, тож на ратифікацію їй знадобилося трохи більше ніж сім місяців.