"Підтримка ментального здоров'я українських адвокатів під час війни" детальніше за посиланням
Як розблокувати податкові накладні без суду (відео)
Проблема блокування податкових накладних є досить поширеною серед суб'єктів господарювання. Про блокування стає відомо, коли підприємству приходить квитанція про зупинення реєстрації або підприємства знаходять себе у переліку ризикових компаній. Однак не кожне таке блокування є виправданим.
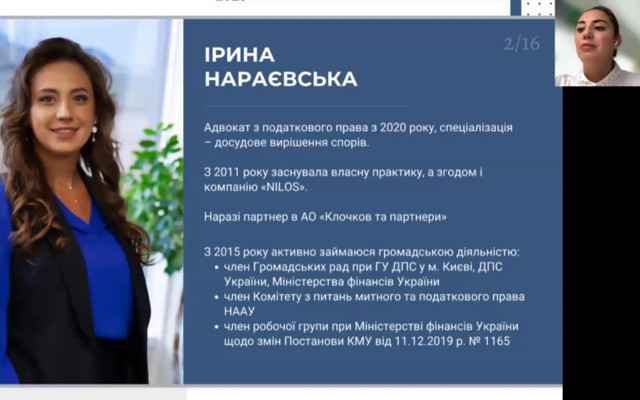
Про найчастіші причини блокування та особливості процедури розблокування податкових накладних в досудовому порядку розповіла членкиня Ради Комітету НААУ з питань митного та податкового права Ірина Нараєвська під час вебінару на тему «Задачі адвоката в процедурі відновлення реєстрації ПН/РК: досудовий порядок».
Підставою для блокування податкових накладних є спрацювання критеріїв ризиковості здійснення операцій, затвердженими постановою Кабінету Міністрів України «Про затвердження порядків з питань зупинення реєстрації податкової накладної/розрахунку коригування в Єдиному реєстрі податкових накладних» від 11 грудня 2019 року № 1165.
До них відносять:
- відсутність зареєстрованої в ДПС України таблиці даних платника ПДВ, що стосується у першу чергу платників виробників, сільськогосподарських товаровиробників та суб’єктів господарювання, що здійснюють свою діяльність у сфері надання послуг, виконання робіт;
- формування значної торгової націнки на товар, що придбається/імпортується для подальшої реалізації;
- у ПН відображаються товари/роботи/послуги, які зазначені у прийнятій таблиці даних, разом з товарно-матеріальними цінностями, що проходять транзитом зі значною націнкою та/або товарами/роботами/послугами, не відображеними у таблиці даних:
- віднесення суб’єкта господарювання до переліку платників, які відповідають критеріям ризиковості.
І.Нараєвська розповіла про ризики «блокування», а саме: неможливість отримання контрагентами податкового кредиту; подальше блокування податкових накладних на вхід і на вихід; створення підстав для перевірки з боку податківців, а також ризик анулювання ліцензії компанії у зв'язку з потраплянням до переліку ризикових.
Досудовий порядок процедури розблокування податкової накладної - це подання пояснення чи адміністративне оскарження. Подання пояснення є основою для подальшого оскарження. Лектор наголосила на важливості залучення податкових адвокатів до підготовки пояснення для «розблокування» та необхідності такого залучення у випадку отримання відмови по поясненню та підготовки скарги якщо первинне пояснення готував бухгалтер, адже у господарств є тільки одна спроба подати пояснення.
Також адвокат зазначила, що пояснення можна подати протягом 365 днів з моменту виникнення податкового зобов’язання. Подаються вони в електронній формі у вигляді Повідомлення про подання пояснень та копій документів ПН/РК, реєстрацію яких зупинено. В поясненні слід обґрунтувати суть господарської операції, по якій була зупинена податкова накладна. У поясненні до Таблиці даних платника податків необхідно зазначити перелік аспектів діяльності компанії та інструменти, що можуть допомогти у її прийнятті. Додатково варто додати документи про специфіку діяльності, спецдозволи на транспорт, устаткування, земельні ресурси, виробничі потужності, склади.
І.Нараєвська в черговий раз звернула увагу слухачів на нюанси участі адвокатів в процесі позбавлення платника статусу ризикового та залучення інспекторів офісу бізнес-омбудсмена до процесу розблокування й подання скарг.
Аби першим отримувати новини адвокатури, підпишіться на канал Національної асоціації адвокатів України у Telegram.
Популярні новини
Дискусія
У Клайпеді говорили про взаємодію адвокатів із судовими експертами
Сьогодні сторони кримінального провадження мають нерівні фінансові й організаційні можливості. Обвинувачення має безперешкодний доступ до державних експертних установ, робота яких фінансується з бюджету. Захист самостійно залучає експертів на договірних засадах, що потребує витрат клієнта.
Євроінтеграція
У Представництві України при ЄС відзначили професійний рівень…
Реформа адвокатури — частина виконання Дорожньої карти з питань верховенства права, за якою оцінюється прогрес України у переговорах про членство в ЄС. Перший секретар Представництва України при Європейському Союзі Станіслав Сокур, який взяв участь у круглому столі НААУ в Брюсселі, відзначив високий професійний рівень опрацювання реформи за участю самої професії та народних депутатів і висловив сподівання, що її результатом стане якісний законодавчий акт, який пришвидшить інтеграційні процеси України.
Законодавство
Винятки для представництва прокурором держави в суді слід узгодити…
Аби положення ст. 23 Закону «Про прокуратуру» повторно не визнавалися неконституційними, пропозиції щодо змін, які містить урядовий законопроєкт, варто уточнити.
Дискусія
Адвокати проаналізували, коли ШІ стає обʼєктом експертного…
Адвокатам та судовим експертам варто разом розробити єдині рекомендації щодо підготовки матеріалів і формулювання питань у кримінальних провадженнях, пов’язаних із випадками застосування штучного інтелекту для вчинення злочину.
Призначення
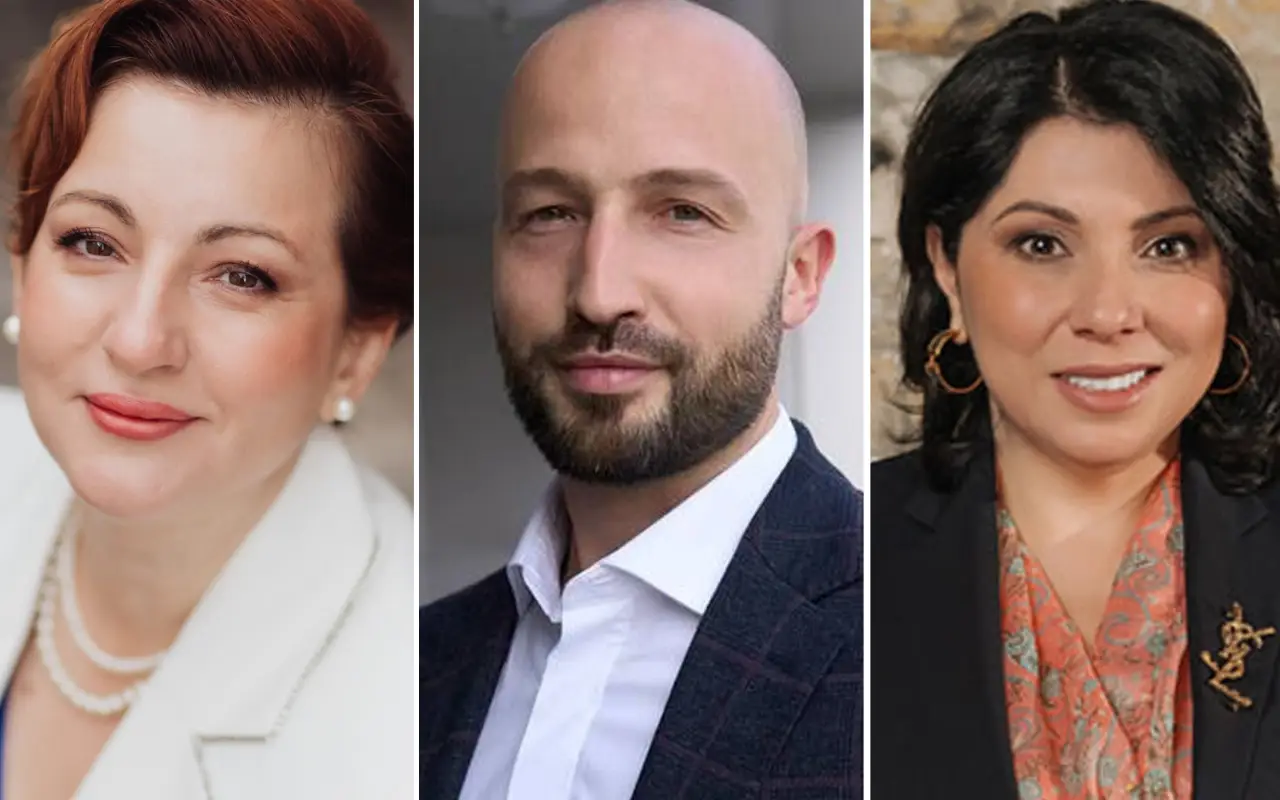
Представники НААУ зʼявилися у Загребі, Лос-Анджелесі та Страсбурзі
У Загребі (Хорватія), Лос-Анджелесі (США) та Страсбурзі (Франція) призначено представників Національної асоціації адвокатів України. Ними стали адвокати Надія Корінна, Григорій Соломон та Амінат Сулейманова.
Навчання
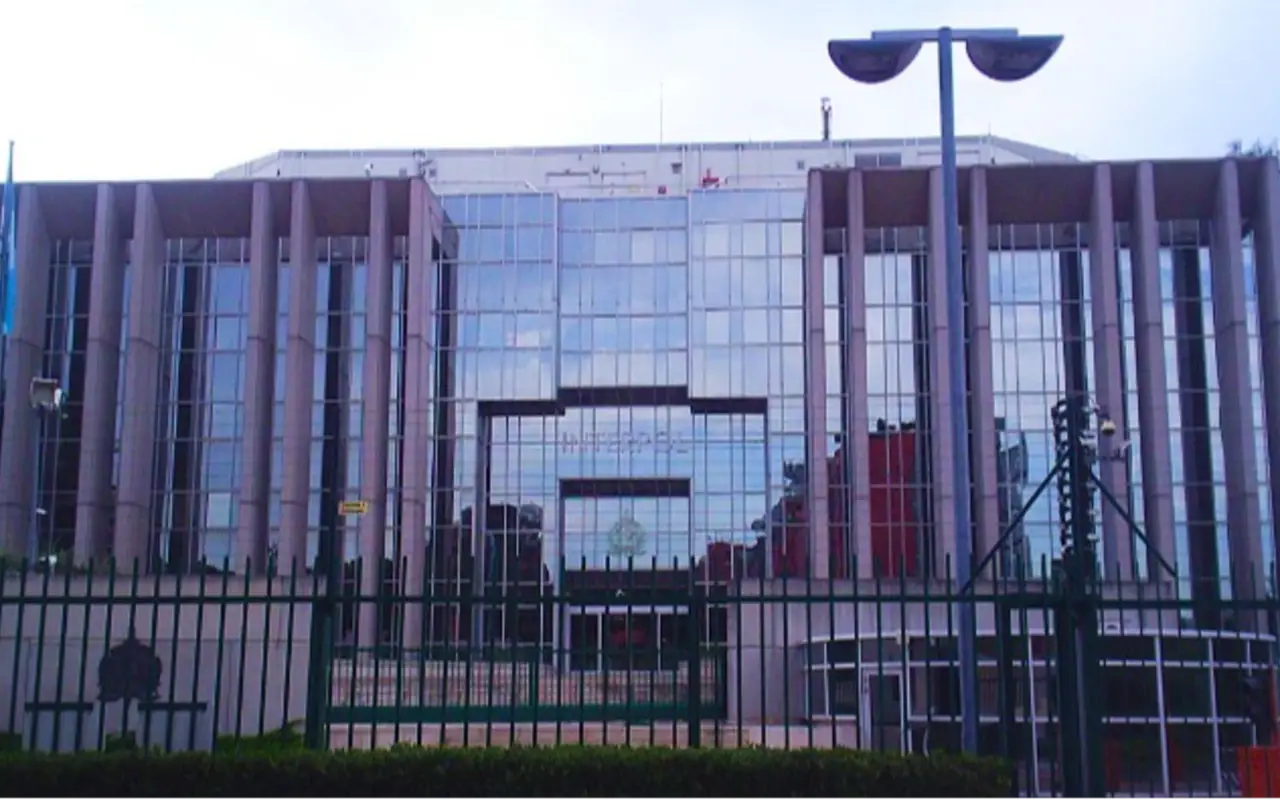
Як адвокату захистити клієнта, чиї дані обробляє система Інтерполу
Відсутність прізвища на сайті Інтерполу ще не означає, що людину ніхто не шукає. Як дізнатися, що саме зберігають про клієнта поліцейські бази 196 країн, і чи означає видалення запису, що проблеми позаду?
Привітання
Привітання з Днем юриста
Шановні колеги!
Самоврядування
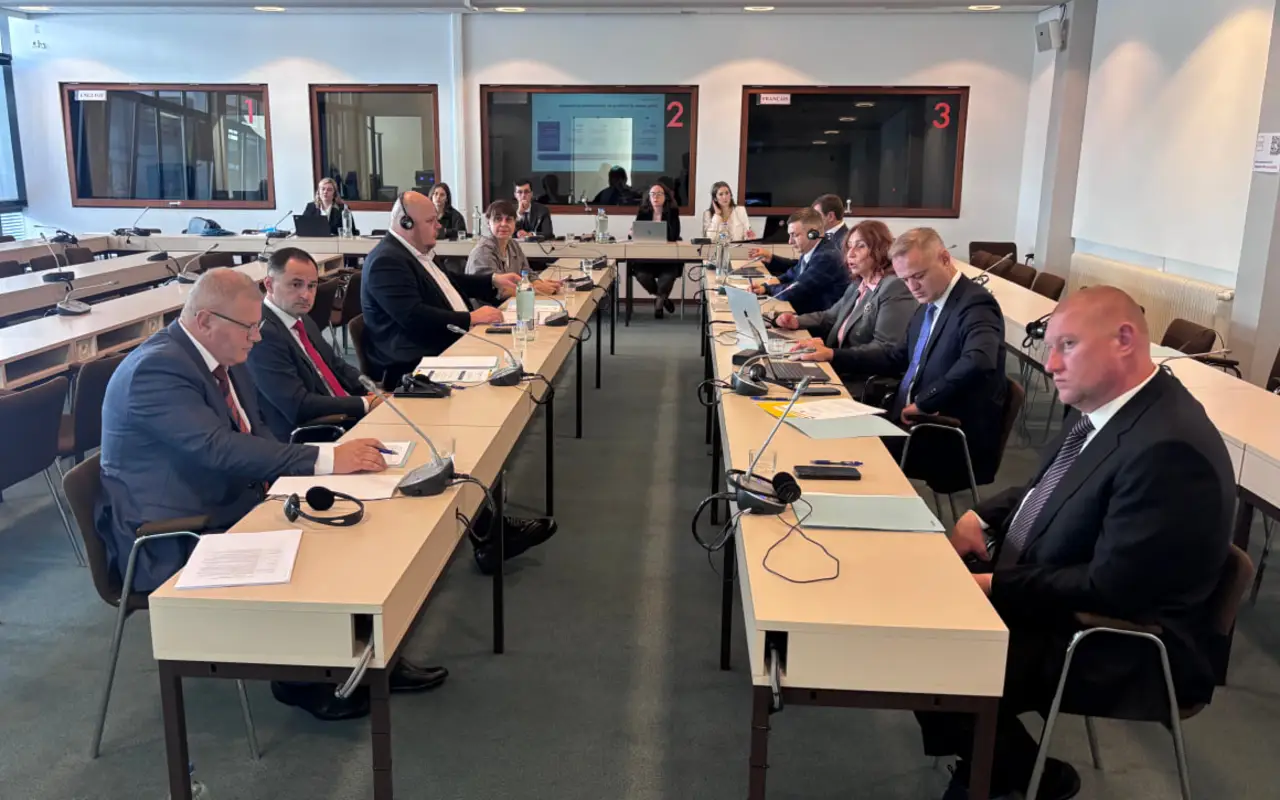
Дорожня карта вимагає відкритих виборів в адвокатурі: НААУ пропонує…
Прозорі та відкриті процедури формування органів адвокатського самоврядування — одна з вимог Дорожньої карти з питань верховенства права на шляху України до ЄС. Робоча група НААУ, вивчивши практику європейських адвокатур, пропонує рішення: кандидатів перевіряти за чотирма критеріями на підставі даних реєстрів адвокатури, а погляди кандидата і його правові позиції у справах клієнтів не оцінювати.