"Підтримка ментального здоров'я українських адвокатів під час війни" детальніше за посиланням
Аспекти структурування компаній: інструменти юриста
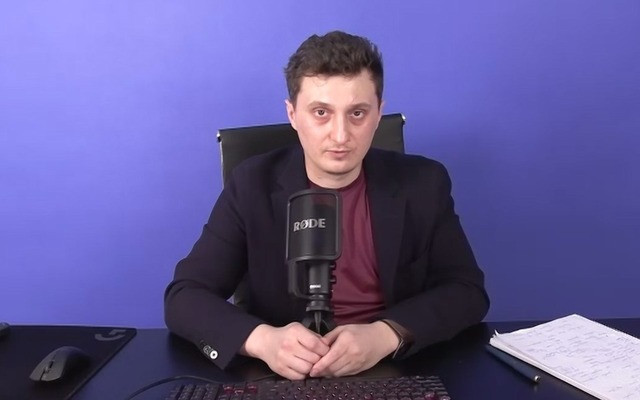
Для успішного корпоративно-податкового структурування ІТ-бізнесу юрист має володіти знаннями в галузях англійського права, податкового, валютного, інвестиційного, антикорупційного законодавста, а також застосовувати їх для розроблення ефективних структур.
Таку думку висловив голова Комітету НААУ з питань ІТ-права Олег Дерлюк під час вебінару на тему «Корпоративне та податкове структурування ІТ-бізнесу».
Під час заходу було розглянуто широкий спектр тем: від історичного розвитку практик податкового планування до сучасних інструментів і стратегій структурування ІТ-компаній.
Спікер нагадав, що з кінця 1960-х, коли в карибських регіонах з'явилися офшорні компанії, методи корпоративного структурування розвивалися від простих форм уникнення податків до складних структур, що вимагають прозорості та відповідності глобальним регулятивним вимогам.
Серед основних трендів О. Дерлюк назвав глобальну антиофшоризацію, деофшоризацію, а також ініціативу ОЕСР BEPS, що має на меті усунення можливостей для оптимізації оподаткування, зокрема, унеможливлення використання угод про уникнення подвійного оподаткування з метою оптимізації, встановлення правил, які запобігають використанню трансфертних цін, а також правил з розкриття податкової інформації. При цьому, глобальні тенденції антиофшоризації змушують банки посилювати вимоги до відкриття рахунків і проведення торговельних операцій.
Голова Комітету НААУ наголосив, що трансферне ціноутворення, правила тонкої капіталізації, контрольовані іноземні компанії та автоматичний обмін банківською інформацією стали ключовими інструментами у формуванні сучасної архітектури корпоративного структурування, спрямовані на забезпечення прозорості та запобігання ухиленню від оподаткування.
З появою digital tax у Великій Британії та інших ініціатив було визнано, що традиційні механізми регулювання не здатні адекватно контролювати цифрову економіку, що спонукало до пошуку нових підходів.
Також О.Дерлюк розповів про класифікацію та ключові аспекти структурування компаній, розгляд різних типів компаній (партнерства, фонди, трасти), включаючи офшорні та квазіофшорні, з акцентом на важливість вибору правильної структури для задоволення конкретних потреб бізнесу.
Голова комітету НААУ назвав інструменти, на які має опиратися юрист-структуратор:
- критерії підбору юрисдикції. При створенні структури іноземних компаній важливо правильно підібрати юрисдикції з огляду на низку критеріїв. До ключових належать: відсутність юрисдикції в переліку низько податкових територій (Мальта, Угорщина, Латвія), можливості для забезпечення анонімності власності компанії, оптимальне податкове навантаження на операції та доступність отримання номера платника ПДВ;
- структурування відносин через престижного торгового агента, модель «агент-принципал» (Чехія, Англія, Нідерланди, Австрія та інші), які мають такі переваги, як високий ступінь податкової оптимізації;
- правило «починати з кінця» або важливість можливості відкриття банківських рахунків для ІТ-бізнесу перед створенням структури;
- договірне оформлення відносин у середині групи та із зовнішніми підрядниками як воно є, чітко та зрозуміло описуючи відносини.
Особливу увагу спікер приділив історії розвитку світового банківського сектору. Триваюча світова фінансова криза 2008 року спричинила пошук капіталів, які ухиляються від оподаткування, очікування банками нових криз та посилення контролю з боку регуляторів. Це у свою чергу посприяло ослабленню інституту банківської таємниці та «банківській деофшоризації», призвело до подорожчання та ускладнення переказів у доларах, банківських комісій і підвищення мінімальних залишків на рахунках private banking.
О. Дерлюк наголосив, що при виборі іноземного банку юрист має звертати увагу на можливі типи рахунків (інвестиційно-заощаджувальні банки, транзакційні банки), розрахункові рахунки, основні країни.
Крім того, було розглянуто посилення процедурних вимог з боку банків. Воно включає необхідність розкриття інформації про резидентний (оншорний) бізнес клієнта, розширення переліку документів як при відкритті рахунку, так і в роботі надалі. Деякі банки цікавляться, чи планують клієнти повідомляти податкові органи своєї країни про відкриття рахунку за кордоном.
Спікер також охарактеризував поняття «банківська деофшоризація» як ускладнення роботи з офшорами. Вона означає відмову деяких банків від роботи з офшорними компаніями (включно із закриттям уже існуючих рахунків); обмеження за видами діяльності; введення спеціальних тарифів на обслуговування рахунків офшорних компаній та перекази від/на офшори.
Голова Комітету НААУ навів приклади податкового структурування, зокрема, таких, як компанія для внутрішньо групових запозичень шляхом оформлення агентських договорів для виходу на ринки зі складними регуляторними вимогами, як це роблять офшорні Gambling компанії для входу в ринок ЄС, а також модель франшизи Uber, яка ілюструє, як глобальні бренди можуть ефективно розширювати свою присутність, використовуючи локальні структури для оптимізації операцій і мінімізації податкових зобов'язань.
Серед особливостей сучасних ІТ-компаній спікер назвав їхню не прив’язаність до конкретних територій, що відображається в гнучких форматах роботи, таких як коворкінги та віддалена робота з дому; розгалуження технічних та бізнес-функцій у рамах холдингу, де кожен напрям, такий як аутсорсинг, операційна діяльність, фінансові послуги, розвивається як окрема одиниця; генерація активних доходів, і від того ІТ-компанії не підпадають під ознаки контрольованих іноземних компаній для цілей сплати податку.
Аби першим отримувати новини адвокатури, підпишіться на канал Національної асоціації адвокатів України у Telegram.
Популярні новини
Законодавство
Провадження щодо військових після СЗЧ потребують чітких строків —…
Повернення військового на службу після СЗЧ ще не означає завершення кримінального провадження. Щоб воно не залишалося на стадії досудового розслідування, потрібен чіткий порядок дій слідчого і прокурора.
Навчання
Разова виплата чи роялті? Студентам розповіли про зміни в…
Майнові права на твір, створений працівником, за загальним правилом переходять до роботодавця, але в автора залишається право на винагороду. Європейське право вимагає, щоб ця винагорода залежала від реальних доходів від твору, а не зводилася до разової виплати.
Законодавство
НААУ застерегла від ризику митних бар’єрів для українського паперу…
Українські правила проти знеліснення мають на меті зберегти доступ експорту до ринку ЄС. Але без паперу й меблів у переліку товарів, без дієвих санкцій і з контролем лише з 2030 року такі правила можуть цьому завадити.
Навчання
Писати так, ніби читатиме суд: правила ясного юридичного тексту
Складний текст не робить документ точнішим. Частіше він створює двозначність, яку згодом доводиться тлумачити суду. Тому зайві слова, іменники замість дієслів, розмиті строки й оцінні формулювання варто прибирати ще під час складання договору.
Законодавство
Штраф за гучний вихлоп — після єдиної методики вимірювання — НААУ
Протидія навмисно гучним вихлопам виправдана, особливо під час війни. Та поки закон не визначає, який норматив шуму застосовувати і як його вимірювати на дорозі, нова відповідальність не може бути ні справедливою, ні дієвою.
Навчання
Що робити адвокату, якщо клієнт у стані гострого стресу
Адвокат може зустріти клієнта в гострому стресі, коли людина дивиться на співрозмовника і не бачить його. Перш ніж говорити про справу, її варто повернути до реальності: встановити контакт, поставити кілька запитань і залучити органи чуття.
Гарантії діяльності
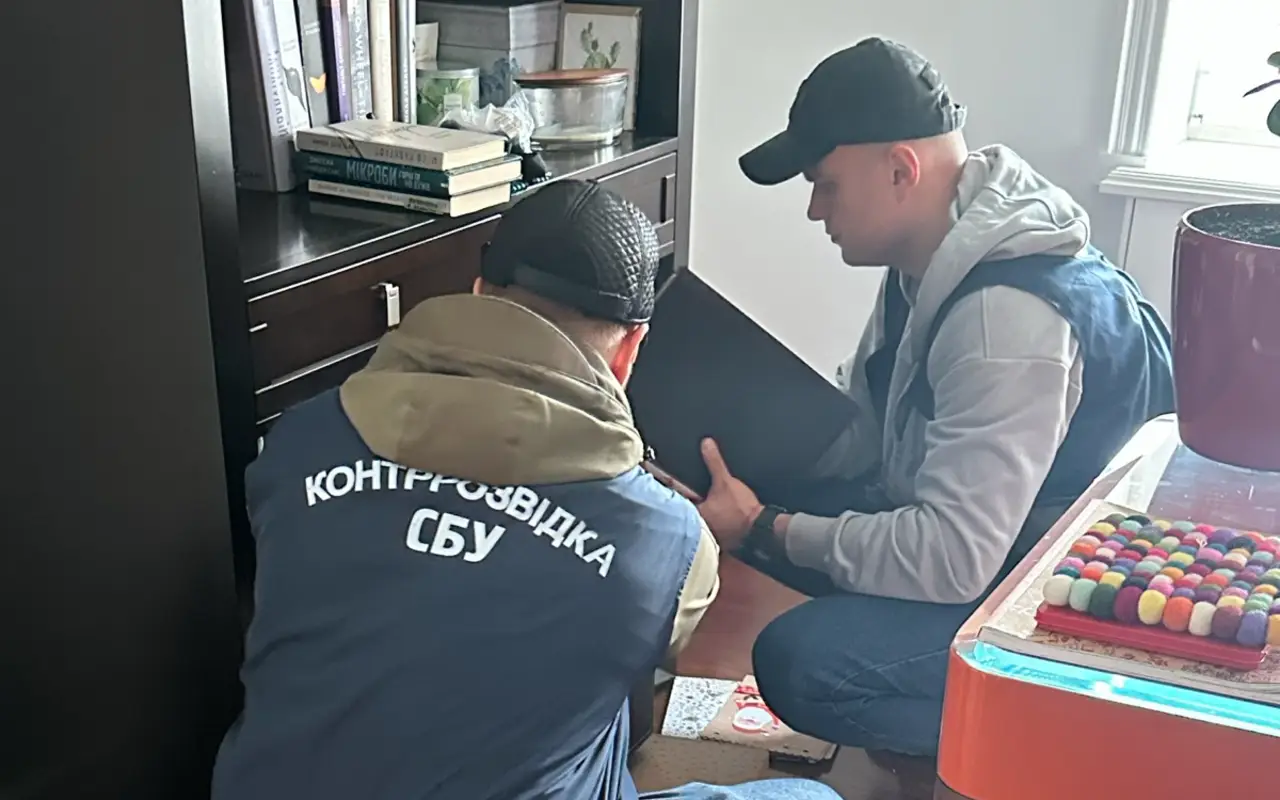
СБУ запросила представника НААУ на обшук у житлі адвоката до… метро
Слідчі Служби безпеки розпочали обшук у житлі київського адвоката, поки представник Комітету НААУ, якого запросили на слідчу дію біля станції метро, шукав адресу. В ході обшуку правоохоронці вилучили телефон адвоката, на якому зберігається адвокатська таємниця.
Cудова практика
Практику ЄСПЛ щодо прийнятності заяв проти України систематизували…
Комітет НААУ з питань трудового права представив «Дайджест практики ЄСПЛ щодо України за 2025 – 2026 роки: аналіз критеріїв ratione personae, ratione temporis, ratione loci та ratione materiae».