"Підтримка ментального здоров'я українських адвокатів під час війни" детальніше за посиланням
Чи мають АБ та АО застосувати РРО/ПРРО?
У Комітеті НААУ з питань митного та податкового права підготували рекомендації щодо застосування адвокатськими бюро та адвокатськими об’єднаннями реєстраторів розрахункових операцій та програмних реєстраторів розрахункових операцій.
Правову позицію з цього питання сформулював голова Комітету Яків Воронін.
Відповідно до абз. 1 преамбули Закону «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» від 06.07.1995 №265/95-ВР (далі – Закон №265/95) цей Закон визначає правові засади застосування реєстраторів розрахункових операцій та програмних реєстраторів розрахункових операцій (далі – РРО/ПРРО) у сфері торгівлі, громадського харчування та послуг.
Отже, Закон №265/95 регулює правовідносини у сферах:
- торгівлі,
- громадського харчування,
- послуг.
Відповідно до ч. 1 ст. 1 Закону «Про адвокатуру та адвокатську діяльність» адвокатська діяльність – незалежна професійна діяльність адвоката щодо здійснення захисту, представництва та надання інших видів правничої допомоги клієнту.
Згідно зі статтею 131-2 Конституції адвокатура діє для надання професійної правничої допомоги в Україні.
Закон №265/95 не містить визначення поняття «сфери торгівлі, громадського харчування та послуг», так само як і Закон «Про адвокатуру та адвокатську діяльність» не передбачає, що адвокатська діяльність належить до вказаних сфер.
Терміни, використані в Законі №265/95 (товар (послуга), покупець, продавець, ціна), за суттю та формою не відповідають термінології, яка застосовується у спеціальному законі, яким є Закон «Про адвокатуру та адвокатську діяльність» (правнича допомога, клієнт, адвокат, гонорар).
Аналізуючи Закон №265/95, можна зробити висновок, що він розповсюджує свою дію на суб'єктів, відмінних від адвокатських бюро та об'єднань. Суб'єктами, які здійснюють діяльність у сферах торгівлі, громадського харчування та послуг, є виконавці, продавці та споживачі. Правовідносини між цими сторонами регулюються Законом України «Про захист прав споживачів».
На підтвердження вказаного свідчить п. 15 ст. 3 Закону №265/95, відповідно до якого суб'єкти господарювання, які здійснюють розрахункові операції в готівковій та/або в безготівковій формі (із застосуванням електронних платіжних засобів, платіжних чеків, жетонів тощо), при продажу товарів (наданні послуг) у сфері торгівлі, громадського харчування та послуг, зобов'язані: надавати в паперовій та/або електронній формі покупцю товарів (послуг) за його вимогою чек, накладну або інший розрахунковий документ, що засвідчує передання права власності на них від продавця до покупця з метою виконання вимог Закону України «Про захист прав споживачів». Порушення цього правила тягне за собою відповідальність, передбачену зазначеним Законом, але не може бути підставою для застосування до порушника адміністративних чи фінансових санкцій, передбачених законодавством з питань оподаткування.
Відповідно до преамбули Закону «Про захист прав споживачів» цей Закон регулює відносини між споживачами товарів, робіт і послуг та виробниками і продавцями товарів, виконавцями робіт і надавачами послуг різних форм власності, встановлює права споживачів, а також визначає механізм їх захисту та основи реалізації державної політики у сфері захисту прав споживачів.
На підставі наведеного вище можна дійти висновку, що Закон №265/95 встановлює засади застосування РРО/ПРРО при продажі товарів (наданні послуг) у сфері торгівлі, громадського харчування та послуг і стосується продажу товарів (послуг) у зазначених сферах споживачам, на яких розповсюджується дія Закону про захист прав споживачів.
До відносин, що виникли між адвокатським бюро або об'єднанням та клієнтом, не застосовуються положення Закону про захист прав споживачів (аналогічного висновку дійшов Верховний Суд у своїй постанові від 24.11.2021 у справі №191/2617/19), а отже, до них не можуть бути застосовані і положення Закону №265/95.
Разом з тим, враховуючи, що за порушення вимог Закону №265/95 до платника податків податкові органи можуть застосовувати фінансові санкції, з метою запобігання їх застосування, рекомендуємо адвокатським бюро або об'єднанням до початку проведення розрахункових операцій звернутися до податкового органу для отримання індивідуальної податкової консультації, аргументуючи свій запит посиланням на те, що Закон №265/95 не розповсюджує свою дію на адвокатські бюро та об'єднання. Якщо надана податковим органом індивідуальна податкова консультація буде суперечити нормам або змісту відповідного податку чи збору, її можна оскаржити до суду як правовий акт індивідуальної дії.
Випадки, коли за Законом №265/95 РРО/ПРРО не застосовується:
1. Відповідно до п. 14 ст. 9 Закону №265/95, реєстратори розрахункових операцій та/або програмні реєстратори розрахункових операцій, та розрахункові книжки не застосовуються при здійсненні розрахунків за послуги у разі проведення таких розрахунків виключно за допомогою банківських систем дистанційного обслуговування та/або сервісів переказу коштів.
2. Якщо оплата гонорару здійснюється шляхом переказу на банківський рахунок (IBAN) адвокатського бюро або об'єднання, така оплата не є розрахунковою операцією та не вимагає застосування РРО/ПРРО.
Про необхідність використання РРО/ПРРО адвокатами, як самозайнятими особами, читайте статтю «Особливості готівкових розрахунків - чи потрібні РРО адвокатам?».
Аби першим отримувати новини адвокатури, підпишіться на канал Національної асоціації адвокатів України у Telegram.
Популярні новини
Дискусія
У Клайпеді говорили про взаємодію адвокатів із судовими експертами
Сьогодні сторони кримінального провадження мають нерівні фінансові й організаційні можливості. Обвинувачення має безперешкодний доступ до державних експертних установ, робота яких фінансується з бюджету. Захист самостійно залучає експертів на договірних засадах, що потребує витрат клієнта.
Євроінтеграція
У Представництві України при ЄС відзначили професійний рівень…
Реформа адвокатури — частина виконання Дорожньої карти з питань верховенства права, за якою оцінюється прогрес України у переговорах про членство в ЄС. Перший секретар Представництва України при Європейському Союзі Станіслав Сокур, який взяв участь у круглому столі НААУ в Брюсселі, відзначив високий професійний рівень опрацювання реформи за участю самої професії та народних депутатів і висловив сподівання, що її результатом стане якісний законодавчий акт, який пришвидшить інтеграційні процеси України.
Законодавство
Винятки для представництва прокурором держави в суді слід узгодити…
Аби положення ст. 23 Закону «Про прокуратуру» повторно не визнавалися неконституційними, пропозиції щодо змін, які містить урядовий законопроєкт, варто уточнити.
Дискусія
Адвокати проаналізували, коли ШІ стає обʼєктом експертного…
Адвокатам та судовим експертам варто разом розробити єдині рекомендації щодо підготовки матеріалів і формулювання питань у кримінальних провадженнях, пов’язаних із випадками застосування штучного інтелекту для вчинення злочину.
Призначення
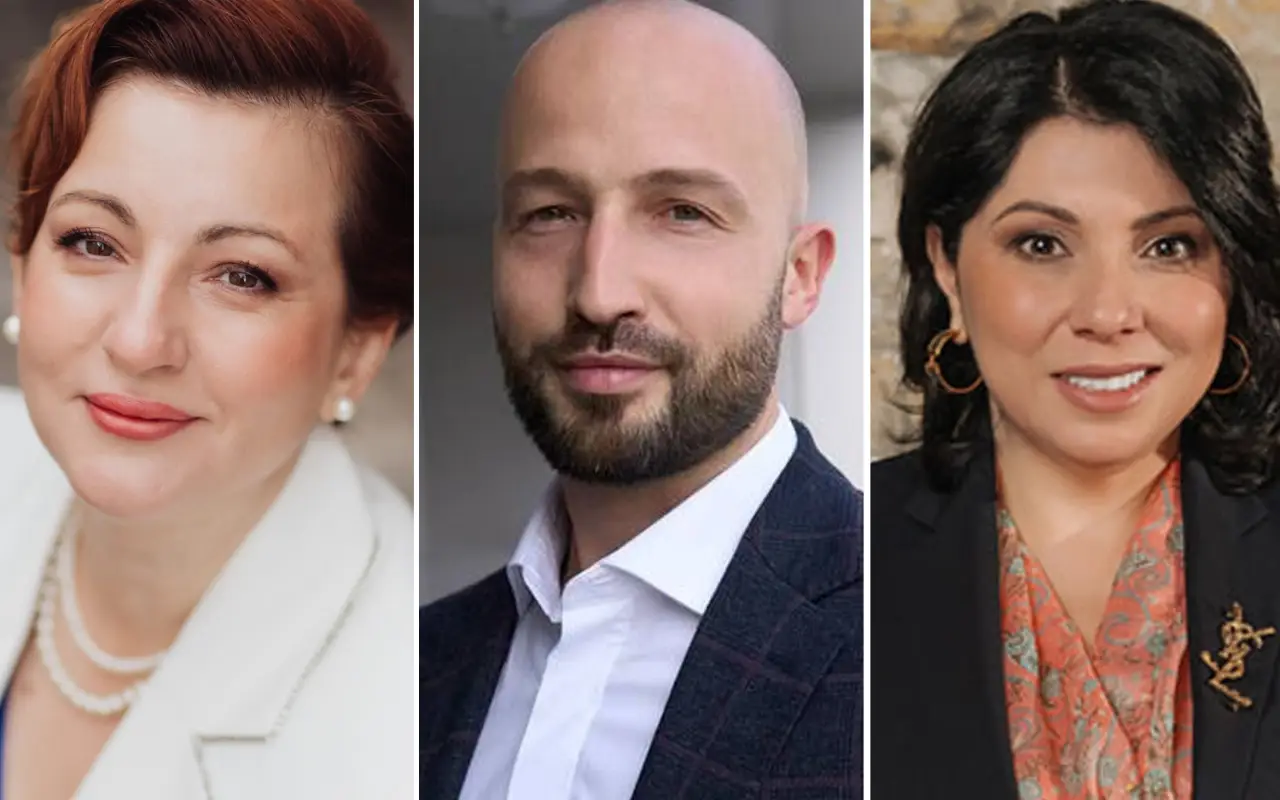
Представники НААУ зʼявилися у Загребі, Лос-Анджелесі та Страсбурзі
У Загребі (Хорватія), Лос-Анджелесі (США) та Страсбурзі (Франція) призначено представників Національної асоціації адвокатів України. Ними стали адвокати Надія Корінна, Григорій Соломон та Амінат Сулейманова.
Навчання
Як адвокату захистити клієнта, чиї дані обробляє система Інтерполу
Відсутність прізвища на сайті Інтерполу ще не означає, що людину ніхто не шукає. Як дізнатися, що саме зберігають про клієнта поліцейські бази 196 країн, і чи означає видалення запису, що проблеми позаду?
Привітання
Привітання з Днем юриста
Шановні колеги!
Самоврядування
Дорожня карта вимагає відкритих виборів в адвокатурі: НААУ пропонує…
Прозорі та відкриті процедури формування органів адвокатського самоврядування — одна з вимог Дорожньої карти з питань верховенства права на шляху України до ЄС. Робоча група НААУ, вивчивши практику європейських адвокатур, пропонує рішення: кандидатів перевіряти за чотирма критеріями на підставі даних реєстрів адвокатури, а погляди кандидата і його правові позиції у справах клієнтів не оцінювати.