"Підтримка ментального здоров'я українських адвокатів під час війни" детальніше за посиланням
Робота з нерезидентами: де для ІТ-бізнесу виникають податкові ризики


Які податкові наслідки має оплата іноземному постачальнику хмарної інфраструктури та чи створює робота українського фахівця в інтересах нерезидента ризик виникнення його постійного представництва в Україні? Відповіді залежать не від назви договору чи належності бізнесу до ІТ-сектору, а від фактичного змісту операцій.
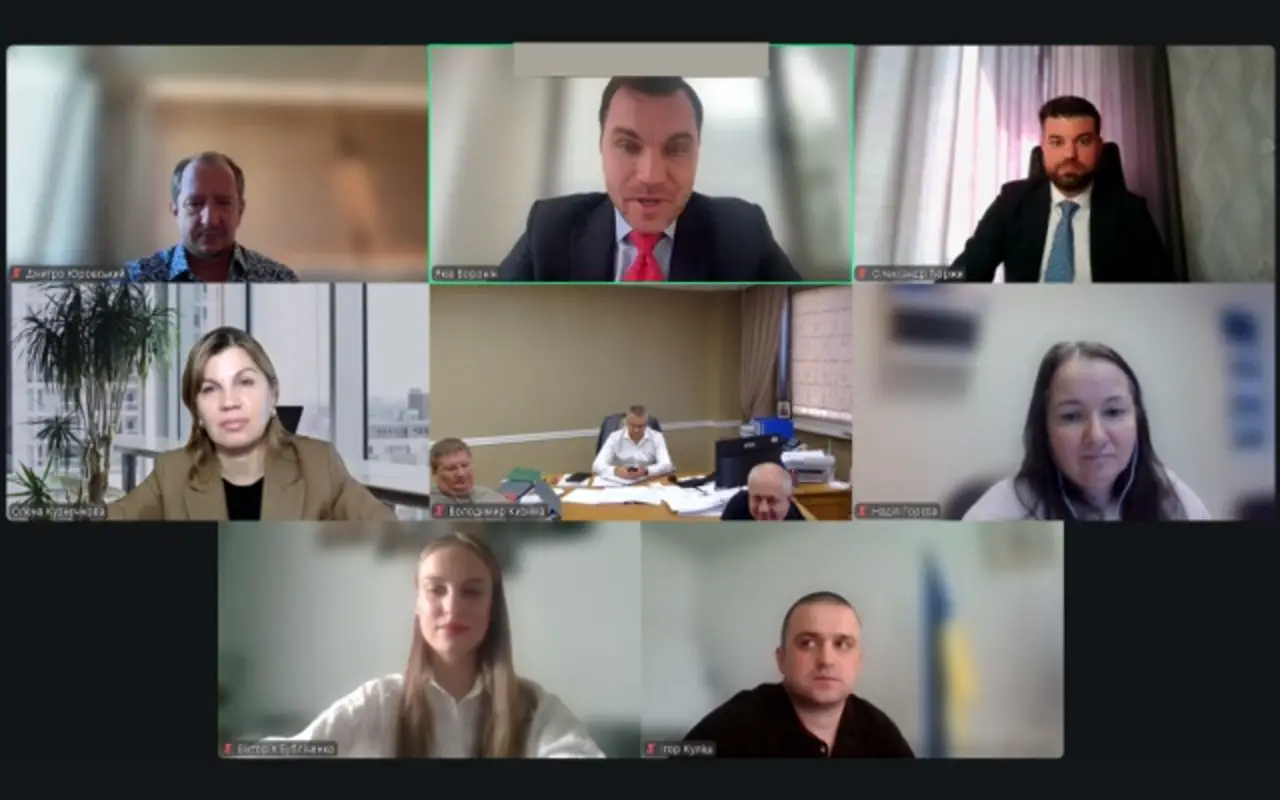
Про це говорили під час професійного заходу «Податкові стратегії в ІТ», який відбувся 17 липня за ініціативи ГО «Міжнародна асоціація радників». Участь у дискусії взяв член Ради Комітету НААУ з питань митного та податкового права Олександр Гюржи.
Одним із практичних питань стала сплата податку на доходи нерезидента під час оплати іноземному постачальнику послуг хмарної інфраструктури, хостингу, оренди серверної стійки та Infrastructure as a Service (IaaS) — надання віртуальних серверів, сховищ і мережевих ресурсів як послуги.
О.Гюржи пояснив, що податковий орган розмежовує оплату послуг і виплату роялті залежно від того, які саме права та ресурси отримує замовник. Якщо нерезидент лише надає доступ до хмарної інфраструктури або інформаційних ресурсів, не передаючи майнових прав інтелектуальної власності чи фізичного серверного обладнання у користування, платіж розглядається як компенсація вартості послуг, а не як роялті.
За такого підходу виплата не підлягає оподаткуванню податком на доходи нерезидента відповідно до п. 141.4 Податкового кодексу. Спікер зазначив, що цієї позиції Державна податкова служба дотримується протягом останніх років, зокрема в індивідуальних податкових консультаціях.
Остаточна кваліфікація платежів завжди залежить від фактичних умов конкретного договору та реального змісту господарських операцій. Саме аналіз предмета договору, обсягу переданих прав, порядку використання програмного забезпечення та первинних документів є визначальним при встановленні податкових наслідків.
Окремо учасники розглянули ризики виникнення постійного представництва іноземної компанії в Україні. О.Гюржи наголосив, що ці критерії не залежать від належності бізнесу до ІТ-сектору. Їх визначають Податковий кодекс, міжнародні договори про уникнення подвійного оподаткування та підходи, викладені в Коментарях до Модельної конвенції ОЕСР.
Сам факт виконання українським фахівцем робіт або надання послуг іноземній компанії не створює постійного представництва автоматично. Ризики зростають, якщо на території України фактично здійснюються основні бізнес-процеси, відбувається управління діяльністю або приймаються ключові рішення, тоді як доходи акумулює нерезидент в іншій юрисдикції.
Учасники панелі також обговорили сучасні підходи до структурування операцій із програмним забезпеченням, співвідношення SaaS-моделі та роялті, підтвердження статусу бенефіціарного власника доходу, документальне обґрунтування ділової мети, особливості застосування DEMPE-аналізу при виплаті роялті пов'язаним нерезидентам та практичні аспекти дотримання принципу «витягнутої руки» під час трансфертного ціноутворення.
Аби першим отримувати новини адвокатури, підпишіться на канал Національної асоціації адвокатів України у Telegram.
Популярні новини
Навчання
Податкове резидентство українців за кордоном: що має значення
Визначення податкового резидентства українців, які тривалий час перебувають за кордоном, залежить від сукупності особистих та економічних зв’язків із кожною державою. Від установленого статусу залежать порядок декларування доходів, сплата податків та виконання обов’язків щодо КІК.
Навчання
Час, ризик скасування і зусилля на мотивування: як суд читає…
Під час підготовки процесуального документа адвокатові варто враховувати три критерії суду: час на опрацювання матеріалів, ризик скасування рішення та зусилля, необхідні для його мотивування.
Дискусія
Коли співпраця з ФОПами стає дробленням бізнесу: критерії та…
За якими ознаками контролюючі та правоохоронні органи виявляють штучне дроблення бізнесу, чим така модель відрізняється від франчайзингу та коли податкова оптимізація може призвести до кримінальної відповідальності?
За кордоном
У Бразилії псевдоадвоката зобов’язали відшкодувати шкоду клієнтці
У бразильському місті Кампу-Гранді літня жінка, аби вирішити питання про погашення боргу, видала довіреність студенту-юристу, який представився адвокатом. Коли зʼясувалося, що боргу не існувало, суд за позовом постраждалої присудив їй відшкодування майнової і моральної шкоди.
Навчання
Як забезпечити автономність роботи адвокатського об’єднання
Завчасний розподіл відповідальності, автономність команди та системний облік справ дають адвокатському об’єднанню змогу продовжувати надання правничої допомоги навіть за тривалої відсутності ключового учасника.
Cудова практика
Оповіщення, ВЛК і записи про розшук: судові підходи
У НААУ представили Дайджест судової практики з питань мобілізації, військового обліку та бронювання за другий та третій квартали 2026 року, де систематизовано 18 рішень судів першої та апеляційної інстанцій.
Гарантії діяльності
Детективи НАБУ переглянули адвокатські досьє під час обшуку
Під час обшуку в офісі столичного адвокатського об’єднання детективи НАБУ оглядали комп’ютерну техніку, на якій зберігалися адвокатські досьє. Зафіксовано доступ до відомостей про провадження НАБУ і САП та судові справи ВАКС.
Призначення
Оновлено керівництво та склад ради Комітету НААУ з питань…
У Національній асоціації адвокатів України оновили керівництво та склад ради Комітету з питань транспортного права. Головою Комітету призначено Андрія Хоркавого, його заступником — Костянтина Рааца. До ради Комітету також увійшов Олександр Гетманюк, а радником затверджено Сергія Говоровського.