"Підтримка ментального здоров'я українських адвокатів під час війни" детальніше за посиланням
Адвокатська діяльність і ФОП: податкові ризики пояснили на вебінарі
Адвокатська діяльність і підприємницька діяльність із надання юридичних чи консультаційних послуг мають різні податкові режими. Тому акти, рахунки, призначення платежів і облік доходів мають відповідати статусу, в межах якого фактично отримуються кошти.
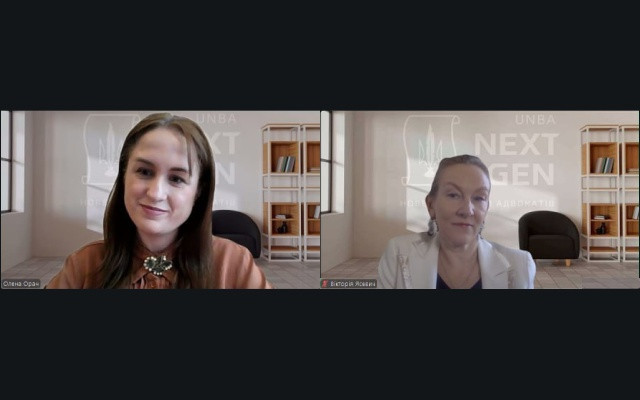
Про це йшлося під час вебінару «Навики фінансової грамотності для молодих адвокатів як основа налагодження партнерства та бренду», організованого Молодіжним комітетом НААУ – UNBA NextGen у Львівській області. Модерувала захід регіональна представниця Комітету Олена Орач. Спікеркою виступила фінансова директорка та менторка з фінансів Вікторія Ясевич.
У фокусі – розмежування незалежної професійної діяльності адвоката і діяльності ФОП. В.Ясевич зазначила, що адвокат у межах незалежної професійної діяльності не може бути на єдиному податку. Водночас особа, яка як ФОП надає юридичні або консультаційні послуги бізнесу, може працювати на третій групі єдиного податку. У такому разі, за словами спікерки, в актах виконаних робіт і призначенні платежу не має бути навіть натяку на адвокатську діяльність.
Спікерка пояснила, що адвокатська діяльність як незалежна професійна діяльність і надання юридичних чи консультаційних послуг через ФОП мають різні податкові режими. Якщо адвокат здійснює незалежну професійну діяльність, ідеться про 18% ПДФО від чистого доходу, 5% військового збору та окремо ЄСВ. Водночас для ФОП на єдиному податку ризики виникають тоді, коли доходи не відповідають зареєстрованим КВЕДам або фактично охоплюють адвокатську діяльність. У такому разі може йтися про втрату спрощеної системи.
Учасникам також нагадали про значення КВЕДів. В.Ясевич зазначила, що основним для юридичних послуг є КВЕД 69.10 (діяльність у сфері права). Водночас на єдиному податку не можна здійснювати аудиторську діяльність у межах КВЕД 69.20, а також управління та контроль підприємств у межах КВЕД 70.22. Якщо доходи не відповідають зареєстрованим видам діяльності, це може мати наслідком втрату статусу платника єдиного податку і перехід на загальну систему.
Практичний блок стосувався оформлення платежів. Якщо ФОП перебуває на єдиному податку, спікерка радила формулювати призначення платежу як оплату за юридичні чи консультаційні послуги згідно з рахунком без ПДВ. Вона окремо застерегла не використовувати у призначенні платежу формулювання «зарплата», «аванс», «бартер», «криптовалюта».
Також В.Ясевич наголосила, що кошти від клієнтів ФОП має отримувати на розрахунковий рахунок, а не на особисту картку фізичної особи. Для уникнення необхідності застосування РРО, за її словами, оплату від клієнта слід отримувати за реквізитами у форматі IBAN, а не на картку.
Серед організаційних порад спікерка назвала створення цифрового архіву банківських виписок, декларацій та актів виконаних робіт. Вона рекомендувала контролювати стан розрахунків із бюджетом, адже навіть невелика заборгованість або пеня можуть стати підставою для позбавлення статусу платника єдиного податку.
Відповідаючи на запитання, В.Ясевич уточнила, що адвокатська діяльність і ФОП за КВЕД 69.10 — це різні речі. За її словами, особа може отримувати як ФОП дохід від юридичних консультаційних послуг і сплачувати з нього єдиний податок, але адвокатська практика оподатковується окремо та не належить до ФОП. При поданні декларації про майновий стан доходи ФОП зазначаються окремо.
Аби першим отримувати новини адвокатури, підпишіться на канал Національної асоціації адвокатів України у Telegram.
Популярні новини
Дискусія
У Клайпеді говорили про взаємодію адвокатів із судовими експертами
Сьогодні сторони кримінального провадження мають нерівні фінансові й організаційні можливості. Обвинувачення має безперешкодний доступ до державних експертних установ, робота яких фінансується з бюджету. Захист самостійно залучає експертів на договірних засадах, що потребує витрат клієнта.
Євроінтеграція
У Представництві України при ЄС відзначили професійний рівень…
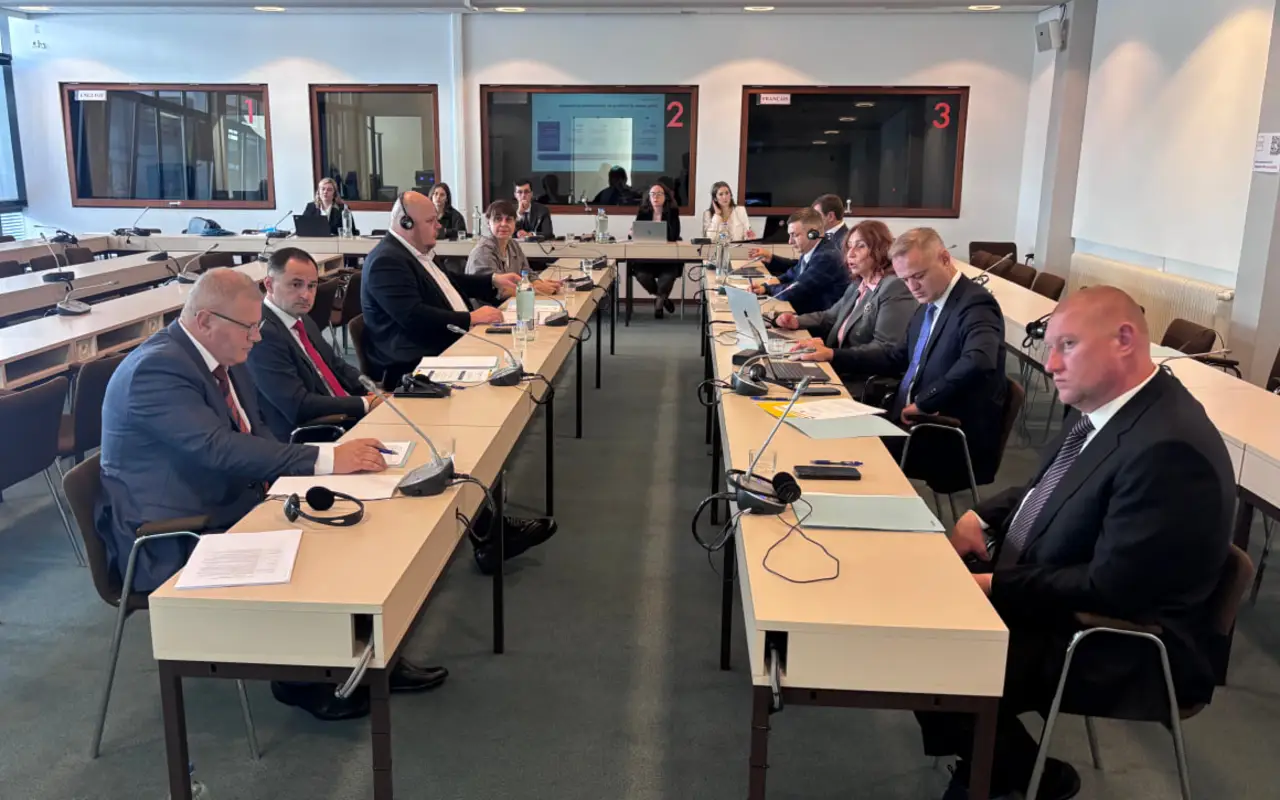
Реформа адвокатури — частина виконання Дорожньої карти з питань верховенства права, за якою оцінюється прогрес України у переговорах про членство в ЄС. Перший секретар Представництва України при Європейському Союзі Станіслав Сокур, який взяв участь у круглому столі НААУ в Брюсселі, відзначив високий професійний рівень опрацювання реформи за участю самої професії та народних депутатів і висловив сподівання, що її результатом стане якісний законодавчий акт, який пришвидшить інтеграційні процеси України.
Законодавство
Винятки для представництва прокурором держави в суді слід узгодити…
Аби положення ст. 23 Закону «Про прокуратуру» повторно не визнавалися неконституційними, пропозиції щодо змін, які містить урядовий законопроєкт, варто уточнити.
Дискусія
Адвокати проаналізували, коли ШІ стає обʼєктом експертного…
Адвокатам та судовим експертам варто разом розробити єдині рекомендації щодо підготовки матеріалів і формулювання питань у кримінальних провадженнях, пов’язаних із випадками застосування штучного інтелекту для вчинення злочину.
Призначення
Представники НААУ зʼявилися у Загребі, Лос-Анджелесі та Страсбурзі
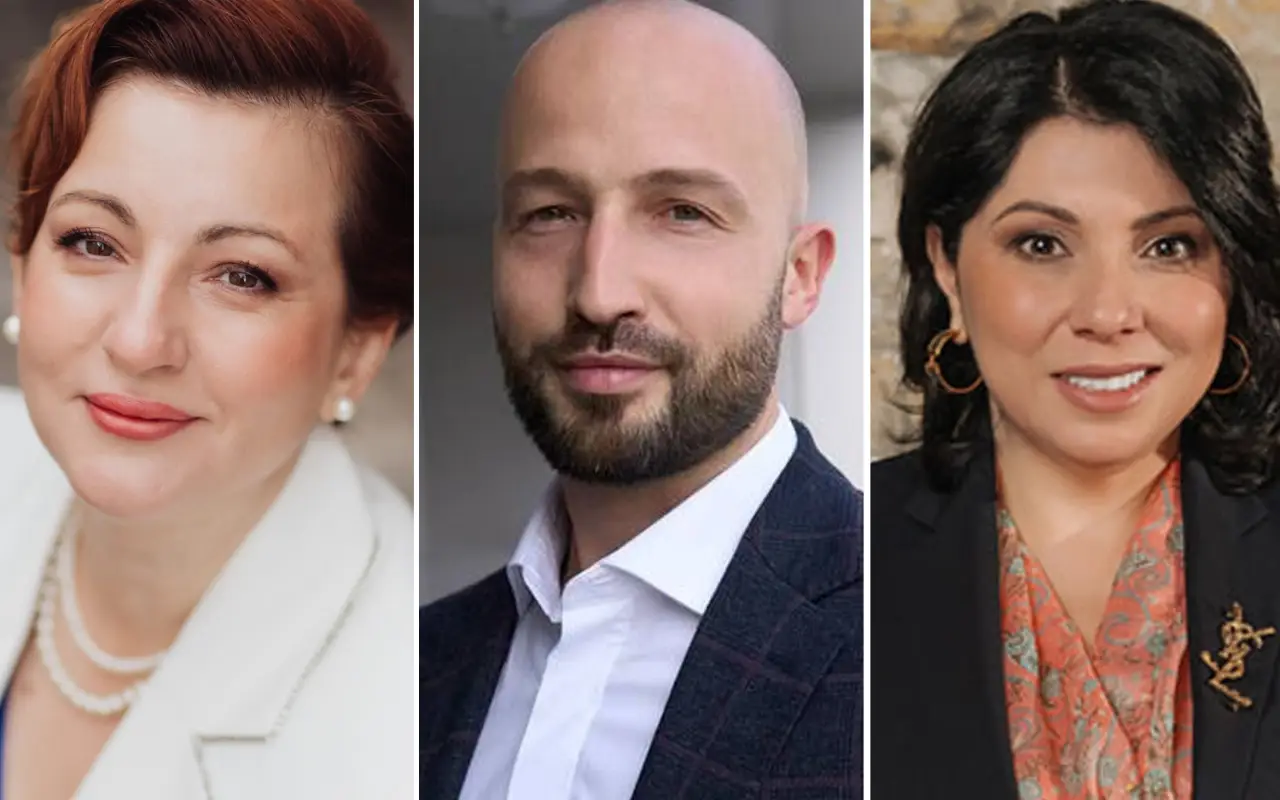
У Загребі (Хорватія), Лос-Анджелесі (США) та Страсбурзі (Франція) призначено представників Національної асоціації адвокатів України. Ними стали адвокати Надія Корінна, Григорій Соломон та Амінат Сулейманова.
Навчання
Як адвокату захистити клієнта, чиї дані обробляє система Інтерполу
Відсутність прізвища на сайті Інтерполу ще не означає, що людину ніхто не шукає. Як дізнатися, що саме зберігають про клієнта поліцейські бази 196 країн, і чи означає видалення запису, що проблеми позаду?
Привітання
Привітання з Днем юриста
Шановні колеги!
Самоврядування
Дорожня карта вимагає відкритих виборів в адвокатурі: НААУ пропонує…
Прозорі та відкриті процедури формування органів адвокатського самоврядування — одна з вимог Дорожньої карти з питань верховенства права на шляху України до ЄС. Робоча група НААУ, вивчивши практику європейських адвокатур, пропонує рішення: кандидатів перевіряти за чотирма критеріями на підставі даних реєстрів адвокатури, а погляди кандидата і його правові позиції у справах клієнтів не оцінювати.