"Підтримка ментального здоров'я українських адвокатів під час війни" детальніше за посиланням
Адвокат стає суб’єктом фінмоніторингу за умов залучення до фіноперацій на підставі угоди з клієнтом – рішення РАУ
У відповідь на звернення адвоката Чишинського Р.В. Рада адвокатів України надала роз’яснення щодо деяких питань виконання обов’язків адвокатом як суб’єктом первинного фінансового моніторингу.
Відповідне рішення РАУ № 51 від 3 липня 2021 року оприлюднено на сайті НААУ.
Так, у документі йдеться, що питання віднесення адвокатів до суб’єктів фінансового моніторингу регулюється Законом України «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення».
Зокрема, згідно зі статтею 6 закону адвокат є спеціально визначеним суб’єктом фінансового моніторингу і відповідно має зобов’язання забезпечувати організацію та проведення первинного фінансового моніторингу, що належним чином надасть можливість виявляти підозрілі фінансові операції (діяльність) та повідомляти про них Державну службу фінансового моніторингу України, а також запобігати використанню його послуг для проведення клієнтами фінансових операцій з протиправною метою (пп. 2, 4, 5, 8 ч. 2 ст. 8 Закону).
Пунктом 1 ч. 1 ст. 10 Закону визначається, що вимоги Закону поширюються на адвокатів у виключних випадках, а саме тоді, коли адвокатські бюро, адвокатські об’єднання та адвокати, які здійснюють адвокатську діяльність індивідуально, беруть участь, діючи від імені та/або за дорученням клієнта, у будь-якій фінансовій операції та/або допомагають клієнту планувати чи здійснювати операцію щодо:
- купівлі-продажу нерухомості або управління майном при фінансуванні будівництва житла;
- купівлі-продажу суб’єктів господарювання та корпоративних прав; - управління коштами, цінними паперами або іншими активами клієнта;
- відкриття та/або управління банківським рахунком або рахунком у цінних паперах;
- залучення коштів, необхідних для створення юридичних осіб та фондів, забезпечення їх діяльності або управління ними;
- створення, забезпечення діяльності або управління юридичними особами, фондами, трастами або іншими подібними правовими утвореннями.
Якщо адвокат не бере участі у підготовці і здійсненні вищезазначених правочинів, то і обов’язку стати на облік у Держфінмоніторингу України і виконувати всі інші вимоги закону у нього не виникає.
Частиною 3 ст. 10 закону встановлено, що адвокатські бюро, адвокатські об’єднання, адвокати, які здійснюють адвокатську діяльність індивідуально, можуть не виконувати обов’язки щодо здійснення належної перевірки клієнта та не повідомляти спеціально уповноважений орган про свої підозри у разі надання послуг щодо захисту клієнта, представництва його інтересів у судових органах та у справах досудового врегулювання спорів або надання консультацій щодо захисту та представництва клієнта.
Водночас, потрібно зазначити, що для належного виконання своїх обов’язків спеціально визначеного суб’єкта фінансового моніторингу адвокат повинен використовувати у своїй діяльності ризико-орієнтований підхід – визначення (виявлення), оцінка (переоцінка) та розуміння ризиків легалізації (відмивання) доходів, одержаних злочинним шляхом, фінансування тероризму та/або фінансування розповсюдження зброї масового знищення, а також вжиття відповідних заходів щодо управління ризиками у спосіб та в обсязі, що забезпечують мінімізацію таких ризиків залежно від їх рівня.
Також до обов’язків адвоката згідно з Законом належить здійснення належної перевірки нових клієнтів, а також існуючих клієнтів, що включає в себе наступні заходи:
- ідентифікацію та верифікацію клієнта (його представника);
- встановлення кінцевого бенефіціарного власника клієнта або його відсутності, у тому числі отримання структури власності з метою її розуміння, та даних, що дають змогу встановити кінцевого бенефіціарного власника, та вжиття заходів з верифікації його особи (за наявності);
- встановлення (розуміння) мети та характеру майбутніх ділових відносин або проведення фінансової операції;
- проведення на постійній основі моніторингу ділових відносин та фінансових операцій клієнта, що здійснюються у процесі таких відносин, щодо відповідності таких фінансових операцій наявній у суб’єкта первинного фінансового моніторингу інформації про клієнта, його діяльність та ризик (у тому числі, в разі необхідності, про джерело коштів, пов’язаних з фінансовими операціями);
- забезпечення актуальності отриманих та існуючих документів, даних та інформації про клієнта.
Враховуючи вищезазначені норми закону, важливо відмітити, що здійснення обов’язків спеціально визначеного суб’єкта фінансового моніторингу адвокатом неможливе без встановлення ділових відносин з особою. Зокрема, статтею 26 закону України «Про адвокатуру та адвокатську діяльність» визначено, що адвокатська діяльність здійснюється на підставі договору про надання правової допомоги.
Отже, адвокат може стати спеціально визначеним суб’єктом фінансового моніторингу і повинен виконувати встановлені законом обов’язки лише тоді, коли виконується низка умов:
- між ним і клієнтом укладений договір про надання правової допомоги;
- звернення клієнта стосується конкретних операцій (п.1 ч.1 ст. 10 Закону);
- не застосовуються винятки, передбачені Законом (ч. 3 ст. 10 Закону).
Крім того, в рішенні РАУ наголошено, що адвокат як суб’єкт фінансового моніторингу, на виконання положень закону України «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення», не має права подавати до уповноважених органів державної влади, передбачену вказаним законом інформацію щодо особи, яка не є його клієнтом.
Популярні новини
Видання
Майно подружжя, аліменти: практику сімейного права за II квартал…
Комітет НААУ з питань сімейного права підготував двадцять пʼятий випуск інформаційного дайджесту за II квартал 2026 року. У виданні систематизовано законодавчі новели, правові позиції Верховного Суду та практику Європейського суду з прав людини, а також тематичні наукові й практичні публікації.
Cудова практика
Суд скасував рішення про реорганізацію Одеської юридичної академії
Київський окружний адміністративний суд скасував рішення Кабінету Міністрів та Міністерства освіти і науки про реорганізацію Національного університету «Одеська юридична академія» шляхом приєднання до Одеського національного університету імені І. І. Мечникова.
Самоврядування
Роботу з розвитку адвокатури слід довести до результату — А. Місяць
Українська адвокатура зараз проходить відповідальний етап. В умовах війни вона має забезпечувати безперервність правничої допомоги, захищати незалежність професії та вдосконалювати кваліфікаційні й дисциплінарні процедури відповідно до європейських стандартів. Розпочату роботу слід довести до практичного результату.
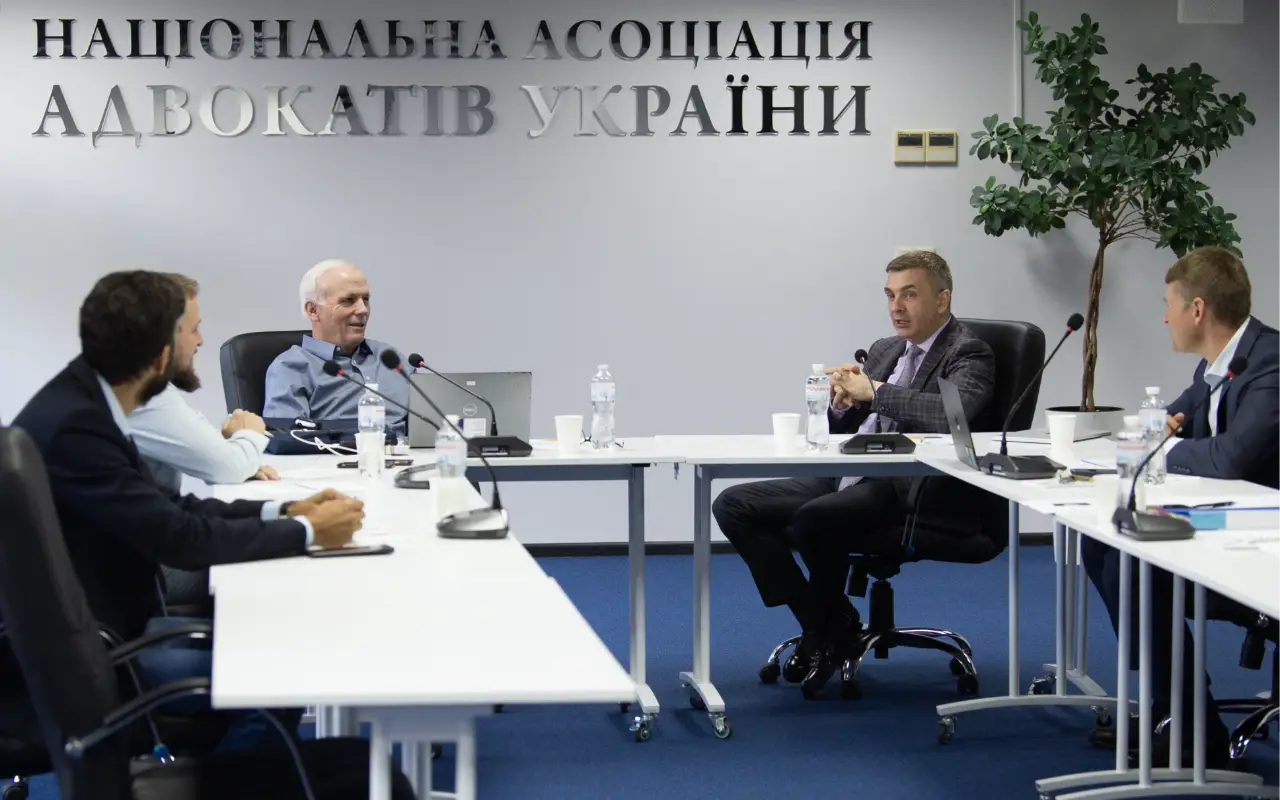
Підтримка
Захист професії, кібербезпека та підтримка адвокатів: спільні теми…
18 вересня в офісі Національної асоціації адвокатів України відбулася робоча зустріч із виконавчим директором Міжнародної асоціації юристів (IBA) Марком Еллісом. Сторони обговорили участь української адвокатури в європейських правових процесах, захист цифрової інфраструктури НААУ, психологічну підтримку адвокатів і подальші напрями співпраці.
Навчання
Не кожна красива фраза переконує: як адвокату добирати стиль…
Риторичні прийоми дають результат, коли відповідають аудиторії, ситуації та меті промови. Тому перед виступом адвокату варто визначити, яку думку мають почути й запам’ятати суд, клієнт або публіка, а після цього добирати структуру, приклади, цитати та інтонацію.
Навчання
Податкове резидентство українців за кордоном: що має значення
Визначення податкового резидентства українців, які тривалий час перебувають за кордоном, залежить від сукупності особистих та економічних зв’язків із кожною державою. Від установленого статусу залежать порядок декларування доходів, сплата податків та виконання обов’язків щодо КІК.
Навчання
Час, ризик скасування і зусилля на мотивування: як суд читає…
Під час підготовки процесуального документа адвокатові варто враховувати три критерії суду: час на опрацювання матеріалів, ризик скасування рішення та зусилля, необхідні для його мотивування.
Дискусія
Коли співпраця з ФОПами стає дробленням бізнесу: критерії та…
За якими ознаками контролюючі та правоохоронні органи виявляють штучне дроблення бізнесу, чим така модель відрізняється від франчайзингу та коли податкова оптимізація може призвести до кримінальної відповідальності?