



"Підтримка ментального здоров'я українських адвокатів під час війни" детальніше за посиланням
РАУ вирішила звернутися до Мінфіну та Верховної Ради з приводу змін порядку сплати ЄСВ для адвокатів
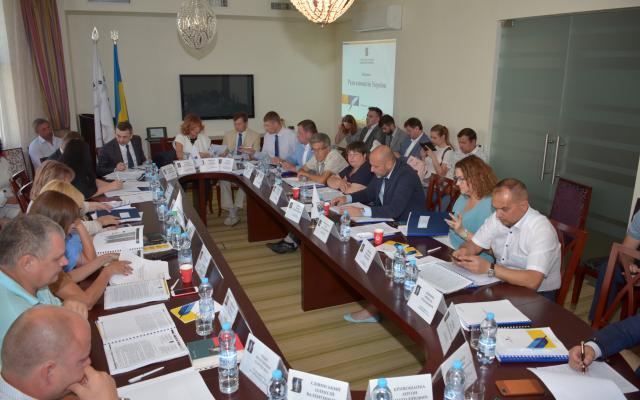
Рада адвокатів України вирішила звернутися до профільного комітету Верховної Ради та Міністерства фінансів з приводу внесення змін до законодавства, яким врегульовано сплату адвокатами єдиного соціального внесеску.
У довіді Заступника Голови РАУ Валентина Гвоздія йшлося про невирішеність питання сплати адвокатами єдиного внеску на загальнообов’язкове державне соціальне страхування. Так, з 1 січня 2017 року набули чинності зміни до Закону «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» No 2464-VІ щодо нарахування та сплати єдиного внеску фізичними особами-підприємцями, у тому числі тими, які обрали спрощену систему оподаткування, та особами, які провадять незалежну професійну діяльність.
Відповідно до пункту 5 частини 1 статті 4 Закону, платниками єдиного внеску є особи, які провадять незалежну професійну діяльність, у тому числі адвокатську.
У статті 7 зазначено, що для осіб, які провадять незалежну професійну діяльність, єдиний внесок нараховується на суму доходу (прибутку), отриманого від їх діяльності, що підлягає обкладенню податком на доходи фізичних осіб. При цьому сума єдиного внеску не може бути меншою за розмір мінімального страхового внеску на місяць.
У разі якщо таким платником не отримано дохід (прибуток) у звітному році або окремому місяці звітного року, такий платник зобов’язаний визначити базу нарахування, але не більше максимальної величини бази нарахування єдиного внеску, встановленої цим Законом. При цьому сума єдиного внеску не може бути меншою за розмір мінімального страхового внеску.
Отже, обов’язок сплати ЄСВ не виникає у адвоката, який не здійснює адвокатську діяльність, а відповідно і не отримує доходу, у випадку:
- припинення адвокатської діяльності, якщо адвокат не має наміру надалі здійснювати адвокатську діяльність (у порядку, передбаченому статтею 32 Закону України «Про адвокатуру та адвокатську діяльність»);
- зняття з обліку платника податків в якості самозайнятої особи та платника єдиного соціального внеску (у порядку, передбаченому ПКУ, наказом Мінфіну «Про порядок обліку платників податків і зборів», Наказом Мінфіну «Про порядок обліку платників єдиного внеску на загальнообов’язкове державне соціальне страхування»).
Однак, оскільки право на заняття адвокатською діяльністю припиняється шляхом анулювання свідоцтва про право на заняття адвокатською діяльністю, то норми щодо зняття з обліку платника податків в якості самозайнятої особи та платника єдиного соціального внеску лише шляхом припинення незалежної професійної діяльності порушують професійні права адвокатів України, зокрема, статті 32 Закону України «Про адвокатуру та адвокатську діяльність», якою передбачено право адвоката на зупинення права на заняття адвокатською діяльністю із внесенням відповідних відомостей до Єдиного реєстру адвокатів України та, відповідно, поновлення такого права (при цьому не відбувається анулювання свідоцтва про право на заняття адвокатською діяльністю та адвокат не позбавляється статусу адвоката).
Відповідно до частини 4 статті 4 Закону, з 1 січня 2017 року фізичні особи -підприємці, які обрали спрощену систему оподаткування, та фізичні особи-підприємці, які перебувають на загальній системі оподаткування, звільняються від сплати за себе єдиного внеску, якщо вони є пенсіонерами за віком або інвалідами та отримують відповідно до закону пенсію або соціальну допомогу.
Проте, виходячи із змісту цієї статті, пільги не застосовуються до осіб, які провадять незалежну професійну діяльність, у тому числі адвокатську. Відповідну позицію зазначає ДФС України у своєму Листі від 30.12.2016, однак такі норми є дискримінаційними по відношенню до самозайнятих осіб, які не є фізичними особами-підприємцями.
Рада адвокатів України звертає увагу на те, що, попри ухвалені рішення та численні звернення з цього приводу до Кабінету Міністрів України, Міністерства фінансів України, Комітету Верховної Ради України з питань податкової та митної політики, а також Уповноваженого Верховної Ради України з прав людини, питання залишається гострим та невирішеним.
Відтак, 2 червня РАУ вирішила повторно звернутися до Міністерства фінансів України з приводу внесення змін згаданих наказів в частині зняття з обліку адвокатів, які вирішили зупинити адвокатську діяльність або змінити форму здійснення адвокатської діяльності (у формі адвокатського бюро чи адвокатського об’єднання, а також щодо дискримінаційності частини 4 статті 4 Закону No 2464-VI.
РАУ також вирішила звернутися до Комітету Верховної Ради України з питань податкової та митної політики та Уповноваженого з прав людини з проханням ініціювати внесення змін до частини 4 статті 4 Закону No 2464-VІ щодо осіб, які провадять незалежну професійну діяльність (адвокатів).
Популярні новини
Навчання
Скріншота замало: як зафіксувати електронний доказ, щоб суд його…
Як зафіксувати вебсторінку чи переписку в месенджері, щоб суд прийняв їх як доказ? Чи можна посилатися на відповідь штучного інтелекту? І за яких умов повідомлення у Viber суд визнає належним і допустимим доказом?
Захист військових
Рішення є, грошей немає: як домогтися реальних виплат військовому
Суд зобов’язав перерахувати грошове забезпечення, а військовий отримав лише частину очікуваної суми? Варто витребувати розрахунки, перевірити кожну складову і заздалегідь обрати спосіб, у який рішення виконуватимуть.
За кордоном
Практикувати в Шотландії: українські адвокати здобувають статус…
Щоб отримати право практикувати в Шотландії, українським адвокатам доводиться доводити знання місцевого права на загальних умовах. Щоправда шотландські колеги звільнили наших громадян від плати за складання кваліфікаційних іспитів, а на літературу й проживання кандидати отримали гранти.
Дискусія
3 критерії оцінки висновку судового експерта назвали науковці
Висновок судового експерта є одним із джерел доказів, яке не може бути замінене іншим доказом. А оцінка його об’єктивності та обґрунтованості є найбільш спірною і дискусійною у судовому процесі.
Навчання
Суддя ВС: доктрина заборони суперечливої поведінки – це джокер, а не…
Доктрина заборони суперечливої поведінки спрацьовує тоді, коли у правовідносинах є вада, а рішення за загальними нормами було б очевидно несправедливим. Там, де діють норми, посилання на неї зайве.
Законодавство
НААУ застерегла від поширення норм про сек’юритизацію на всі…
Зміни до Цивільного кодексу, пов’язані із запуском сек’юритизації, зачеплять не лише спеціалізовані платформи фінансування, а й усі непідприємницькі товариства: громадські об’єднання, благодійні організації, професійні та творчі спілки. При цьому нового правового механізму вони не створюють.
Навчання
Зустріч адвоката з клієнтом поза офісом: як її провести і не видати…
Якщо клієнт пропонує зустрітися у публічному місці, варто зважати на те, що кожне назване вголос прізвище чи суму може почути сторонній. Тож варто заздалегідь подбати про стіл, розсадку й рамки розмови.
Законодавство
Що може знівелювати задум відкрити угоди про визнання винуватості,…
Інформація про те, хто, кому, скільки й на якій підставі платить за угодою про визнання винуватості, має бути відкритою. Та поки ці відомості можна віднести до державної таємниці чи персональних даних, суд і надалі зможе закривати засідання й обмежувати доступ до вироків.