"Підтримка ментального здоров'я українських адвокатів під час війни" детальніше за посиланням
Як українському адвокату за кордоном платити податки
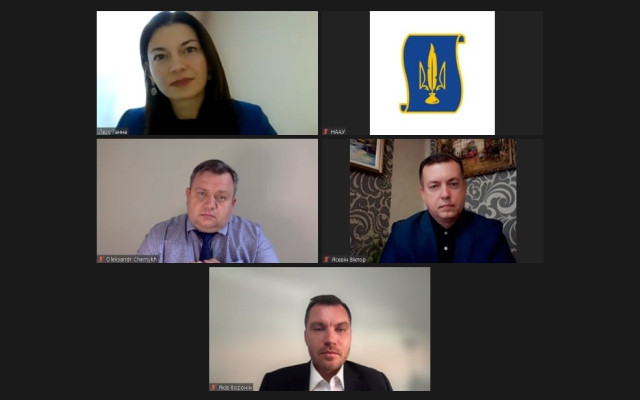
Через війну в Україні чимало адвокатів виїхали за кордон та почали вести діяльність у європейських країнах. Що слід знати у питанні оподаткування діяльності, як визначати податкове резидентство?
Відповіді на ці та інші питання адвокати дали на вебінарі, організованому Комітетом Національної асоціації адвокатів України з питань митного та податкового права.
Польща
Питання визначення податкового резидентства адвоката у випадку його проживання в Польщі більше ніж 186 днів та умови, за яких особа буде вважатися податковим резидентом Польщі, а коли – податковим резидентом України, розглянула секретар Комітету з питань митного та податкового права Ганна Леус.
Вона назвала такі основні правила визначення податкового резидентства фізичної особи:
- особа вважається резидентом держави, де вона має постійне житло. Якщо вона має постійне житло в обох країнах, людина вважається резидентом тієї держави, де має найбільш тісні особисті й економічні зв’язки (центр життєвих інтересів);
- у разі, коли держава, в якій особа має центр життєвих інтересів не може бути визначена, або коли вона не має постійного житла в жодній з країн, особа вважається резидентом тієї держави, де звичайно проживає;
- якщо особа звичайно проживає в обох країнах або коли вона звичайно не проживає в жодній з них, людина вважається резидентом тієї держави, громадянином якої вона є;
- якщо особа є громадянином обох держав або коли вона не є громадянином жодної з них, компетентні органи держав вирішують це питання за взаємною згодою.
У випадку визнання особи податковим резидентом України доходи, отримані в Польщі, підлягають зазначенню у податковій звітності та оподаткуванню в Україні як іноземні доходи з урахуванням Конвенції про уникнення подвійного оподаткування доходів і майна та попередження податкових ухилень. Аналогічно при визнанні особи податковим резидентом Польщі доходи, отримані в Україні, мають бути відображені в польській податковій звітності.
Угорщина
Представник НААУ в Угорщині Віктор Ясевін зауважив, що професійна діяльність українських адвокатів на території цієї країни може здійснюватися у двох формах:
1) в статусі угорського адвоката або іноземного юридичного консультанта, набутого відповідно до Закону Угорщини «Про адвокатську діяльність»;
2) продовження професійної діяльності в Україні дистанційно як український адвокат.
В обох випадках податкові органи України розглядатимуть адвоката як податкового резидента України. А перебування в Угорщині більше 183 днів протягом року автоматично робить українця ще й податковим резидентом Угорщини.
Для вирішення проблеми подвійного резидентства, між Україною та Угорською Республікою було підписано Конвенцію про уникнення подвійного оподаткування доходів і майна та попередження податкових ухилень. Ст. 14 цієї Конвенції визначено, що дохід, який одержується резидентом однієї Договірної держави щодо професійних послуг чи іншої діяльності незалежного характеру, оподатковується тільки в цій Державі, за винятком випадку, коли він володіє регулярно доступною постійною базою в другій Договірній державі з метою проведення цієї діяльності. Якщо у нього є така постійна база, дохід може оподатковуватися у другій Договірній державі, але тільки стосовно доходу, що приписується до цієї постійної бази.
Велика Британія
Представник НААУ в Шотландії, Сполученому Королівстві Великої Британії і Північної Ірландії Олександр Черних наголосив на тому, що у Сполученому Королівстві українські адвокати можуть практикувати під власним титулом «адвокат», - розповів представник НААУ у цій країні Олександр Черних, який послався на відповідні роз'яснення Юридичного товариства та Органу з регулювання діяльності солісіторів. Водночас, існують певні обмеження на галузі і форми надання правничої допомоги.
Усі громадяни України, які перебувають на території Великої Британї понад 183 дні, вважаються податковими резидентами і у разі провадження діяльності як самозайнята особа (self-employed) мають подавати щороку звіт за період з 06 квітня попереднього року по 05 квітня поточного. Реєстрація самозайнятої особи відбувається через сайт GOV.UK і особа має проконтролювати отримання UTR-коду, за яким вона потім подає звіти.
Доходи в Україні треба теж декларувати як доходи за кордоном і відображати їх за курсом на день отримання доходу. Декларуванню підлягають усі доходи в сумі понад 1000 фунтів. Доходи до суми 12570 в рік не оподатковуються, з доходів понад цю суму необхідно сплатити 20 % і суму 40 % з доходів понад 50 270 фунтів до 125140 фунтів на рік. Суми вище оподатковуються за ставкою 45 %. Перевага системи оподаткування самозайнятих осіб полягає у тому, що можливо відносити на витрати бізнес-відрядження, витрати на оплату комунальних платежів, придбання техніки та забезпечення діяльності адвоката.
Аби першим отримувати новини адвокатури, підпишіться на канал Національної асоціації адвокатів України у Telegram.
Популярні новини
Законодавство
Комітет ВР підтримав законопроєкт про гарантії адвокатів. Його…
Комітет ВР з питань правової політики рекомендував парламенту прийняти за основу законопроєкт, який має узгодити Закон «Про адвокатуру та адвокатську діяльність» із Конвенцією Ради Європи про захист професії адвоката. Далі його доопрацюють з урахуванням позиції НААУ.
Дискусія
Окрема «військова» адвокатура зменшить доступ військових до…
Реформа військової юстиції має посилити захист прав військовослужбовців, а не лише дисципліну. Тому Україні потрібні не паралельні системи, побудовані на військовому підпорядкуванні, а сильні, незалежні та спеціалізовані інституції: судді й прокурори з глибоким знанням військового права, незалежна Військова поліція, адвокати з реальним доступом до своїх підзахисних.
Привітання
Членкиня Комітету НААУ стала першою українкою, обраною до Ради…
Членкиню Ради Комітету НААУ з питань інтелектуальної власності, адвокатку Ганну Прохорову обрано до Ради директорів Міжнародної асоціації торговельних марок (INTA) на 2027–2029 роки.
Законодавство
НААУ підтримала оновлення правил визначення розміру застави
Застава має бути процесуальною гарантією виконання підозрюваним своїх обов’язків, а не відшкодуванням шкоди чи прихованою формою покарання. Тому зміни, які зобов’язують враховувати реальний майновий стан особи під час визначення розміру застави, є слушними та актуальними.
Навчання
Навіщо адвокату просити ШІ грати на боці опонента
Під час підготовки до судового засідання штучний інтелект може перевірити правову позицію адвоката на міцність. Для цього модель варто попросити виступити на боці опонента, чітко описати їй завдання.
Дискусія
Адвокати підготують пропозиції до оновленої Стратегії нацбезпеки
Рада національної безпеки і оборони України ухвалила рішення оновити Стратегію національної безпеки й залучити до цієї роботи інституції громадянського суспільства. У Національній асоціації адвокатів України також підготують пропозиції до документа.
Законодавство
У Страсбурзі обговорили кроки до ратифікації Україною Конвенції…
18 листопада у Страсбурзі делегація НААУ на чолі з Лідією Ізовітовою зустрілася з Постійним представником України при Раді Європи Миколою Точицьким. Учасники обговорили перспективи ратифікації Конвенції про захист професії адвоката та впровадження її положень у законодавство України.
Законодавство
Оголошення в міжнародний розшук не може залежати від припущень…
Інструменти розшуку, екстрадиції й допиту за кордоном мають застосовуватися на підставі об’єктивних і перевірюваних даних, під судовим контролем і з гарантіями права на захист, а не на розсуд органу досудового розслідування.