Життя за кордоном не обнуляє зв’язки з Україною: що варто перевірити
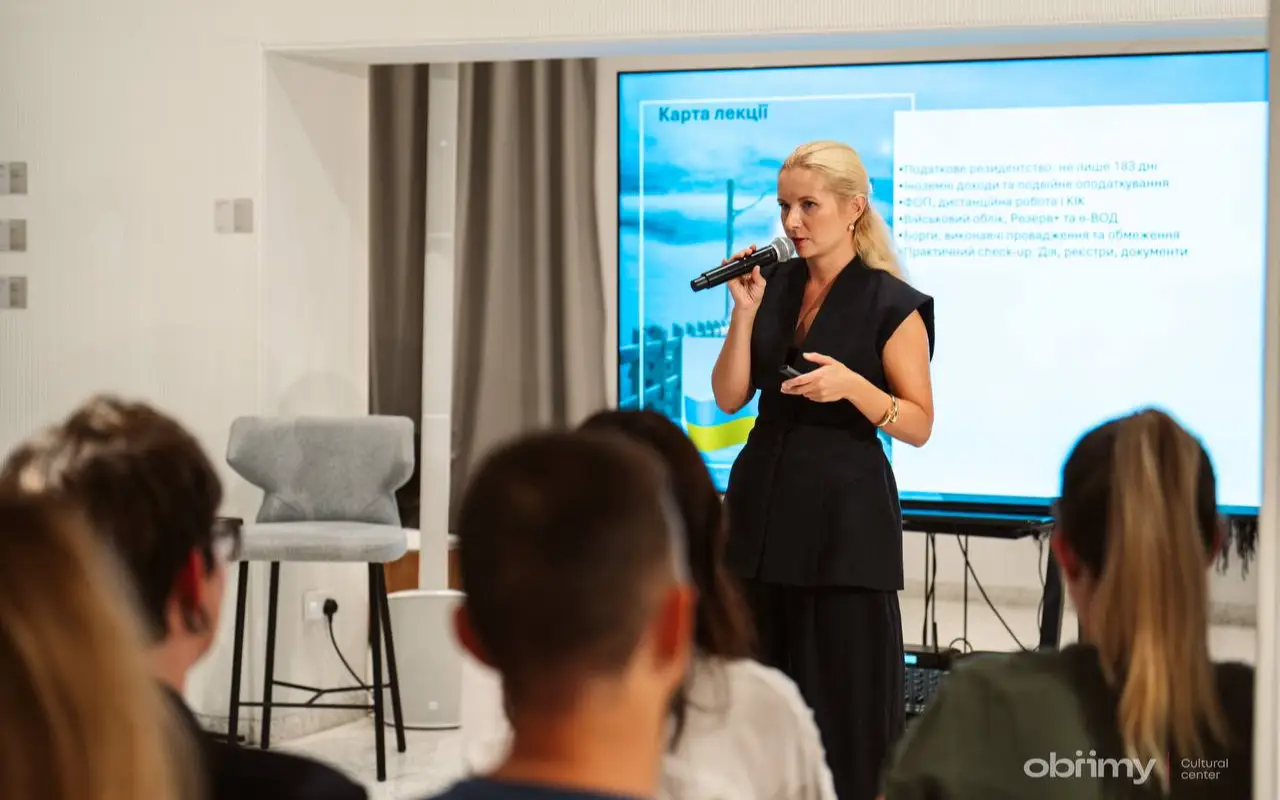
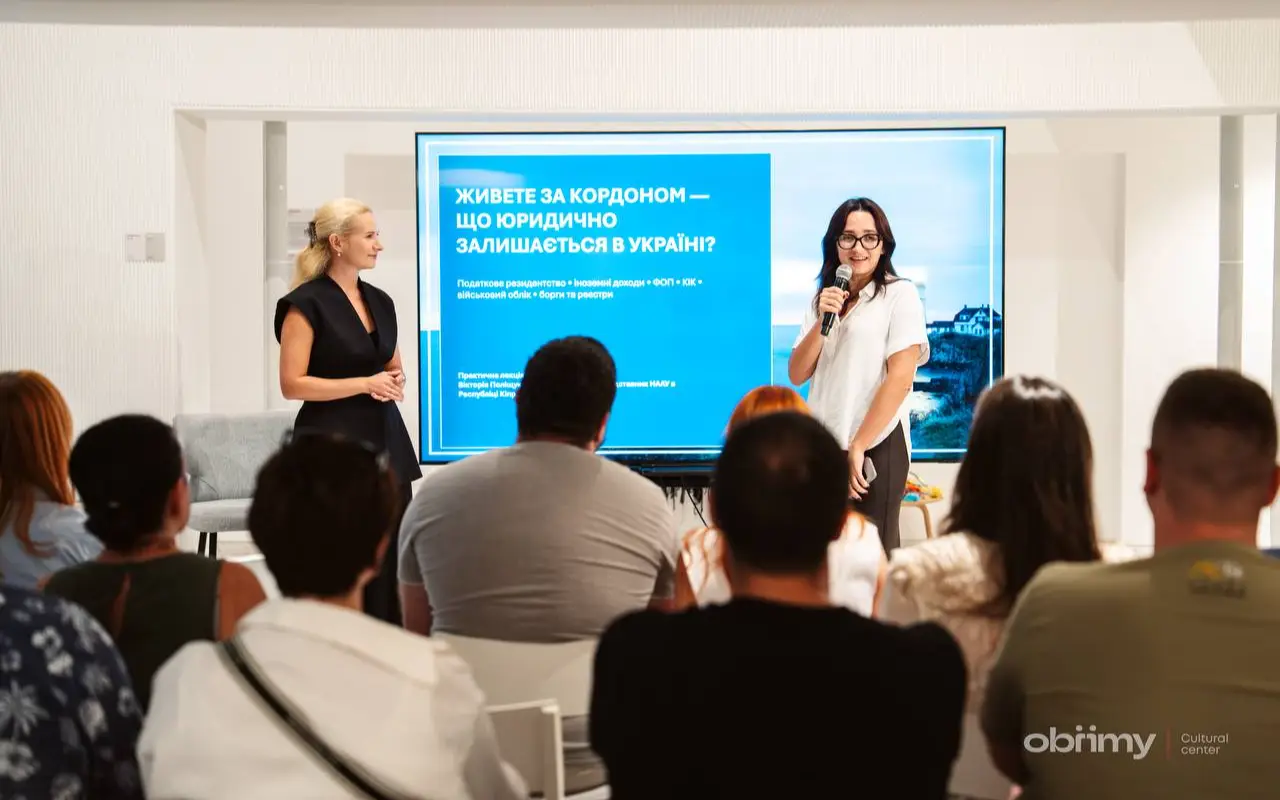
Переїзд до іншої держави і навіть тривале проживання за кордоном автоматично не припиняють правових зв’язків особи з Україною. Податкове резидентство, ФОП, іноземні доходи, виконавчі провадження та військовий облік залишаються актуальними й після переїзду.
Про ці та інші практичні проблеми йшлося під час практичної лекції «Живете за кордоном, що юридично залишається в Україні?», яку провела представниця НААУ в Республіці Кіпр Вікторія Поліщук. Захід відбувся в українському освітньо-культурному центрі «Обійми» у Ларнаці.
Спікерка пояснила, що переїзд до іншої держави і навіть тривале проживання за кордоном не припиняють автоматично правових зв’язків особи з Україною. Одним із найпоширеніших хибних уявлень вона назвала формулу «понад 183 дні за кордоном — автоматично нерезидент України». За українським податковим законодавством 183 дні є лише одним із критеріїв. Для визначення статусу послідовно аналізують місце проживання, постійне місце проживання, центр життєвих інтересів, тривалість перебування та, у передбачених законом випадках, громадянство. Окремої універсальної процедури «виходу» з податкового резидентства України законодавство не встановлює: статус визначається за фактами та застосовними нормами.
Окрему увагу приділили центру життєвих інтересів. В.Поліщук наголосила, що для його оцінки має значення сукупність обставин: де проживає сім’я, навчаються діти, працює особа або веде бізнес, де розташоване доступне їй постійне житло, основні активи та джерела доходу.
Якщо внутрішнє законодавство двох держав одночасно визнає особу своїм податковим резидентом, потрібно звертатися до відповідної конвенції про уникнення подвійного оподаткування. Саме вона визначає механізм вирішення конфлікту резидентств і розподіл права на оподаткування конкретних видів доходів. Для резидента України, за словами спікерки, важливі не лише сам факт сплати податку за кордоном, а й документальне підтвердження такої сплати та застосування відповідного механізму усунення подвійного оподаткування.
Практичний блок стосувався ФОП, які фактично проживають і працюють за кордоном. Наявність ФОП в Україні не скасовує вимог держави фактичного проживання або роботи. Водночас така реєстрація може бути релевантною для оцінки центру життєвих інтересів.
Друга частина зустрічі стосувалася питань, які не є податковими, але залишаються актуальними для українців за кордоном. В.Поліщук пояснила учасникам можливості «Резерв+» та електронного військово-облікового документа. Окремо наголосили, що наявність боргу, відкрите виконавче провадження, запис у Єдиному реєстрі боржників та обмеження права виїзду — це різні юридичні стани.
Серед практичних рекомендацій — щонайменше раз на рік проводити власний юридичний check-up. Він охоплює податковий статус і розрахунки, звітність ФОП та контрольованих іноземних компаній, судові справи, виконавчі провадження, актуальність документів і, якщо застосовується, військово-облікових даних. Таку перевірку В.Поліщук радить робити перед поїздкою в Україну.
«Головна думка зустрічі – життя за кордоном не обнуляє правові зв’язки з Україною. Для людини важливо не робити висновок за однією ознакою: кількістю днів, наявністю квартири, ФОП чи записом у реєстрі. Потрібно розділяти правові питання, перевіряти фактичні обставини та документи і діяти до того, як виникне спір або буде пропущено строк», – резюмувала представниці НААУ на Кіпрі.
Аби першим отримувати новини адвокатури, підпишіться на канал Національної асоціації адвокатів України у Telegram.
© 2026 Unba.org.ua Всі права захищені
"Національна Асоціація Адвокатів України". Передрук та інше використання матеріалів, що розміщені на даному веб-сайті дозволяється за умови посилання на джерело. Інтернет-видання та засоби масової інформації можуть використовувати матеріали сайту, розміщувати відео з офіційного веб-сайту Національної Асоціації Адвокатів України на власних веб-сторінках, за умови гіперпосилання на офіційний веб-сайт Національної Асоціації Адвокатів України. Заборонено передрук та використання матеріалів, у яких міститься посилання на інші інтернет-видання та засоби масової інформації. Матеріали позначені міткою "Реклама", публікуються на правах реклами.